Reclamos de seguro por incendio de calefactor portátil: cubierto, y por qué el alcance es la pelea

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: Un incendio causado por un calefactor portátil es una pérdida por incendio cubierta bajo una póliza de propietarios de vivienda, de inquilinos o de arrendador, y está cubierto incluso cuando el calefactor estaba demasiado cerca de la cama, se dejó encendido toda la noche o estaba conectado a un cable de extensión. La NFPA encontró que los calefactores portátiles y las estufas de calefacción estuvieron involucrados en el 29% de los incendios por calefacción en viviendas de 2019 a 2023; un estudio anterior de la NFPA los situó en el 79% de las muertes por incendios de calefacción. Como muchos de estos incendios ocurren en propiedades alquiladas, el reclamo suele involucrar dos pólizas, y como producen humo denso, el alcance es la disputa.
Un aparato pequeño, una gran proporción de las muertes
Los calefactores portátiles están involucrados en una minoría de los incendios por calefacción y en la mayoría de las muertes, porque arden en dormitorios, de noche, cerca de la ropa de cama y la vestimenta. Las cifras de la NFPA para 2019–2023 muestran 38,881 incendios de equipos de calefacción en viviendas al año, 432 muertes y $1.1 mil millones en daños, con calefactores portátiles y estufas de calefacción como el equipo involucrado en el 29% de ellos. La estimación de la USFA para 2023 contó 27,900 incendios residenciales por calefacción y 115 muertes. Los incendios alcanzan su pico en diciembre, enero y febrero, que en Nueva Jersey es también cuando los apartamentos en edificios antiguos usan calefactores portátiles porque los radiadores no dan abasto.
Qué póliza paga en un alquiler
| Pérdida | Póliza | Notas |
|---|---|---|
| El apartamento: paredes, pisos, techo, accesorios, el cableado del edificio | Póliza del arrendador (vivienda o comercial) | El incendio está cubierto sin importar el descuido del inquilino; la aseguradora del arrendador puede buscar el reembolso de un inquilino negligente después |
| Los muebles, la ropa y los aparatos electrónicos del inquilino | Póliza de inquilino | Sin una póliza de inquilinos, las pertenencias del inquilino no están cubiertas por el seguro del arrendador |
| El hotel y las comidas del inquilino mientras está desplazado | Pérdida de uso en la póliza de inquilinos | La póliza del arrendador no paga los gastos de vivienda del inquilino |
| La renta perdida del arrendador | Póliza del arrendador, valor justo de alquiler | Por el período en que la unidad no se puede alquilar |
| La unidad de un vecino con humo | Primero la propia póliza del vecino; la responsabilidad civil de la póliza de inquilinos del inquilino si fue negligente | Común en edificios multifamiliares |
Los arrendadores a veces asumen que la negligencia de un inquilino convierte el incendio en un problema del inquilino en lugar de un reclamo. No es así. La póliza del arrendador cubre el incendio; la aseguradora decide después si persigue al inquilino. Nuestra guía sobre daños causados por el inquilino frente a una pérdida cubierta cubre esa distinción.
La cuestión del producto
Algunos incendios por calefactores portátiles son causados por el propio calefactor: un interruptor de volcadura que falló, un cable que se sobrecalentó, un termostato que no se apagó. La aseguradora puede examinar el calefactor y reclamar contra el fabricante después de pagar el reclamo. Conserve el calefactor, el cable y el empaque si alguno sobrevivió, y busque el número de modelo y el comprobante de compra. Un defecto es un asunto de subrogación para la aseguradora; no es una razón para demorar ni reducir su reclamo.
Por qué el alcance es la disputa
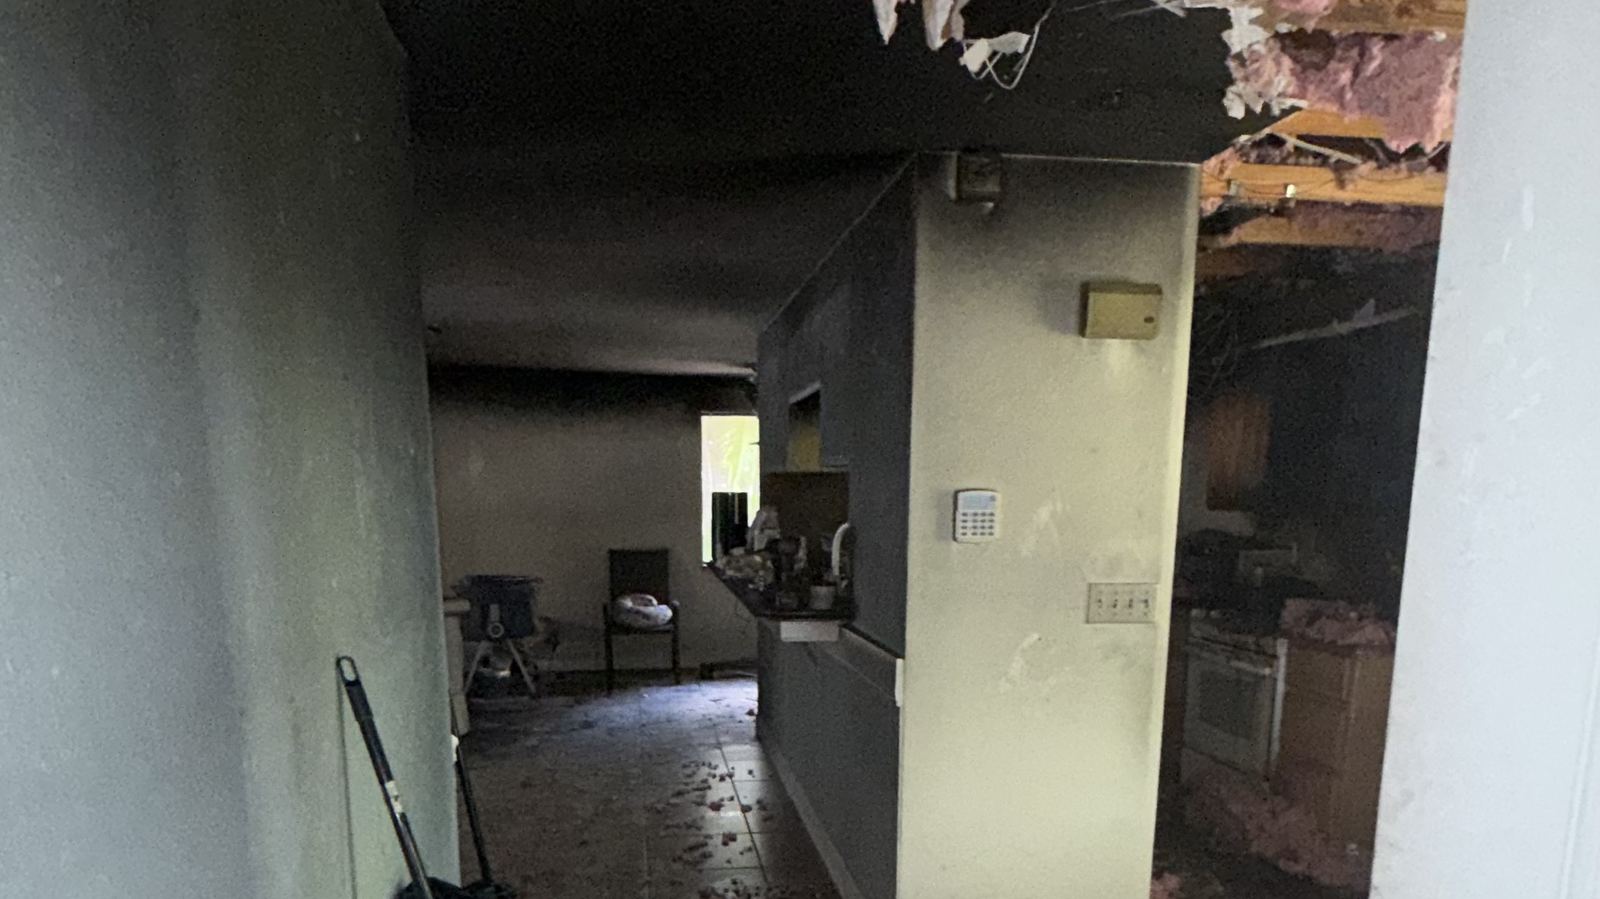
Un incendio por calefactor portátil en un dormitorio produce humo denso que llega a todas las habitaciones en minutos y, en un edificio de apartamentos, al pasillo y a las unidades de arriba. El primer estimado de la aseguradora cubre el dormitorio. El reclamo cubre el humo: hollín en cada superficie, olor en el drywall y en el sistema de HVAC, contenidos en habitaciones que el fuego nunca tocó, equipos electrónicos que se corroen durante las semanas siguientes. Nuestra guía sobre reclamos por daños por humo explica cómo se prueba esa pérdida. Las actualizaciones de código siguen a la reconstrucción, y en un incendio de dormitorio eso con frecuencia significa el circuito eléctrico y los detectores de humo; la cobertura por ordenanza o ley paga el costo adicional cuando la póliza la incluye.
Reglas de reclamos de Nueva Jersey
Bajo N.J.A.C. 11:2-17.7, la aseguradora debe comenzar a investigar dentro de los 10 días hábiles posteriores al aviso y pagar un reclamo de propiedad de primera parte dentro de los 30 días calendario después de recibir una prueba de pérdida debidamente ejecutada, con avisos de demora por escrito cada 45 días si no puede hacerlo. Reporte el incendio por escrito y conserve el número de incidente del departamento de bomberos.
Qué hacer después de un incendio por calefactor portátil
- Salga, llame al 911 y obtenga el número de incidente; no vuelva a entrar hasta que el departamento de bomberos autorice la unidad.
- Conserve el calefactor, el cable y cualquier extensión; fotografíe dónde estaba conectado.
- Fotografíe cada habitación, los clósets, las rejillas del HVAC y el pasillo, antes de limpiar.
- Inquilinos: notifiquen al arrendador por escrito el mismo día y presenten el reclamo bajo su póliza de inquilinos por las pertenencias y los gastos de vida.
- Arrendadores: presenten el reclamo bajo su propia póliza; no esperen a ver si el inquilino va a pagar.
- Enumere cada artículo dañado por el humo, no solo lo que se quemó, con fotos y recibos cuando los tenga.
- Llame a Homeland antes que a la aseguradora; un ajustador público con licencia reporta la pérdida con el alcance del humo incluido desde el primer aviso.
Preguntas frecuentes
¿Un incendio causado por un calefactor portátil está cubierto por el seguro de inquilinos?
Dejé el calefactor encendido toda la noche. ¿La aseguradora denegará el reclamo?
El calefactor de mi inquilino inició el incendio. ¿Reclamo a mi póliza o voy contra el inquilino?
El calefactor estaba defectuoso. ¿Quién paga?
El incendio fue en un dormitorio, pero todo el apartamento huele. ¿Eso está cubierto?
Homeland atiende a asegurados en Newark, Paterson y New Brunswick, con líneas locales y un ajustador público con licencia que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- NFPA, incendios por calefacción en viviendas 2019–2023 (vía ANSI, febrero de 2025)
- Estudio de la NFPA sobre muertes por calefactores portátiles, vía la revista Electrical Contractor
- USFA, Residential Building Heating Fires (2023)
- N.J.A.C. 11:2-17.7
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.