Reclamos de seguro por incendio de chimenea en Nueva Jersey: daños al conducto, incendios de ático y el registro de inspección

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: Un incendio de chimenea está cubierto como incendio bajo una póliza estándar de propietarios de vivienda de Nueva Jersey, ya sea que se haya extendido al ático o se haya quedado dentro del conducto y agrietado el revestimiento. La acumulación de creosota que se encendió es la causa, no una exclusión. La NFPA contabilizó un promedio anual de 38,881 incendios de equipos de calefacción en el hogar entre 2019 y 2023, con su punto máximo de diciembre a febrero. El reclamo depende de un registro de inspección: una inspección de chimenea de Nivel 2 que muestre daños súbitos por fuego en el conducto, a diferencia del deterioro lento que la aseguradora va a asumir.
Qué hace un incendio de chimenea
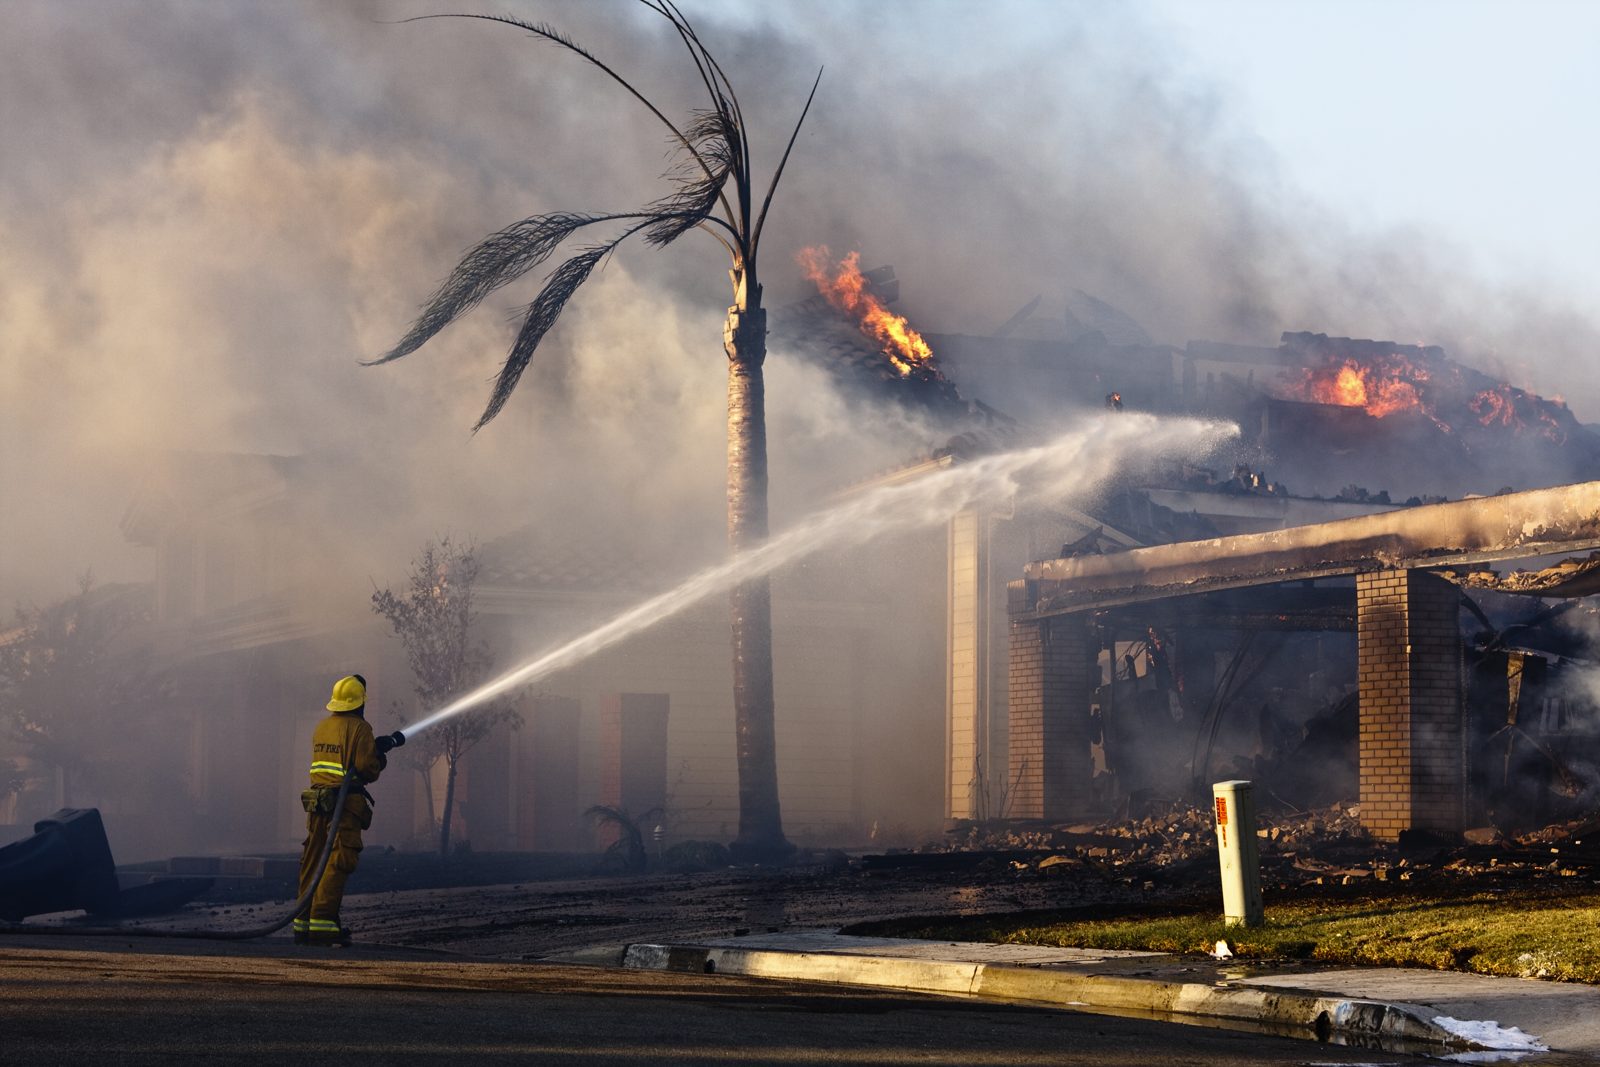
La creosota, el alquitrán que deja el humo de la leña, se acumula en el interior del conducto de la chimenea y se inflama a alta temperatura. Algunos incendios de chimenea rugen; muchos arden en silencio y el propietario nunca se entera. En cualquier caso, el conducto alcanza temperaturas para las que las baldosas de arcilla no fueron diseñadas. Las baldosas se agrietan y se desplazan, las juntas de mortero se abren y el calor se irradia hacia la estructura de madera que está en contacto con la chimenea. El siguiente fuego en el hogar puede hacer pasar llamas o gases calientes por esas grietas hasta el ático. Las cifras de la NFPA sitúan los incendios por calefacción en 432 muertes y $1.1 mil millones en daños al año; la estimación de la USFA para 2023 es de 27,900 incendios residenciales por calefacción y $488 millones en pérdidas. Los propios datos de incendios de Nueva Jersey mostraron que el 56% de las víctimas fatales de incendios del estado en 2022 murieron en viviendas de una o dos familias.
El argumento del deterioro
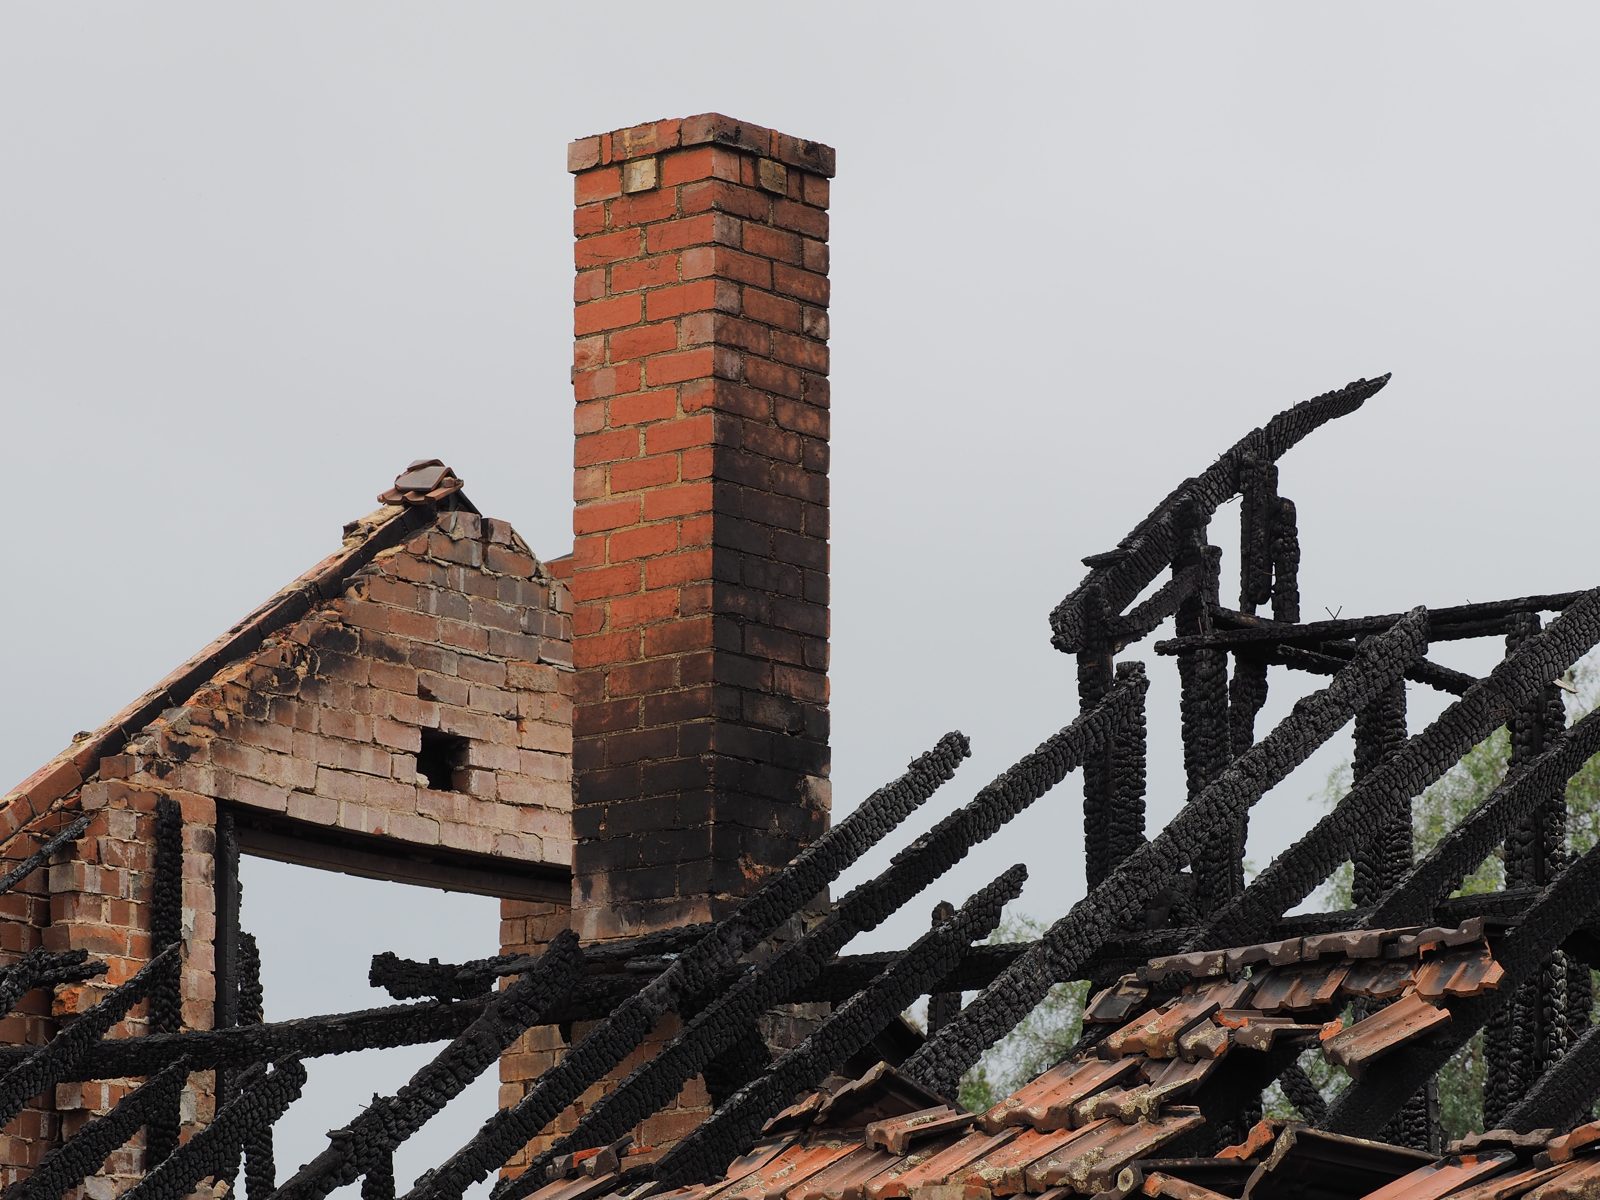
El ajustador de la aseguradora mirará un conducto agrietado y verá antigüedad. La póliza excluye el desgaste, el deterioro y los efectos graduales del calor, y el ajustador los citará. La respuesta es el evento. Un incendio de chimenea es un suceso súbito e identificable que daña el revestimiento interior con un patrón reconocible: grietas verticales y baldosas desplazadas a lo largo del conducto, creosota vitrificada e hinchada, mortero chamuscado y, con frecuencia, un regulador de tiro y una tapa derretidos o deformados. Una chimenea que simplemente envejeció muestra descascaramiento, mortero suelto y daños por agua cerca de la parte superior. Para un inspector capacitado, los dos casos se ven distintos, y el informe de inspección es lo que sustenta el reclamo.
Qué debe incluir el reclamo
- El revestimiento del conducto, que por lo general no se puede parchar; un revestimiento de arcilla agrietado típicamente se reemplaza con uno de acero inoxidable o se vuelve a revestir, y a veces la chimenea se reconstruye parcialmente
- La corona, la tapa y el regulador de tiro de la chimenea donde el calor los deformó o agrietó
- Estructura, entablado y aislamiento alrededor de la chimenea en el ático, incluido el carbonizado que no llegó a ser un incendio
- El techo donde el departamento de bomberos lo abrió o donde cayeron las brasas
- La chimenea, el hogar y el marco, incluidos el ladrillo refractario y los azulejos agrietados por el calor
- Humo y hollín en las áreas habitables y el ático; vea reclamos por daños por humo
- Mejoras por código: una chimenea con nuevo revestimiento interior debe cumplir con el código vigente en cuanto a distancias de seguridad, tipo de revestimiento y altura de terminación; la cobertura por ordenanza o ley paga el costo adicional cuando la póliza la incluye
- Gastos adicionales de vivienda si la casa no se puede calentar ni ocupar
Reglas de reclamos de Nueva Jersey
Conforme a N.J.A.C. 11:2-17.7, su aseguradora debe comenzar a investigar dentro de los 10 días hábiles siguientes a su aviso y debe pagar un reclamo de propiedad de primera parte dentro de los 30 días calendario siguientes a recibir una prueba de pérdida debidamente completada; si no puede, debe informárselo por escrito y enviarle avisos actualizados cada 45 días. Su póliza establece su propia condición de aviso oportuno y puede exigir una prueba de pérdida jurada dentro de un plazo determinado, así que reporte el incendio con prontitud y por escrito. Los ajustadores públicos de Nueva Jersey y sus honorarios están regulados por N.J.A.C. 11:1-37, y el honorario se indica en el contrato que usted firma.
Qué hacer después de un incendio de chimenea
- Llame al 911 aunque el fuego parezca apagado; un incendio de chimenea puede estar ardiendo en el ático mientras la chimenea se ve tranquila.
- No vuelva a usar la chimenea hasta que el conducto de humos haya sido inspeccionado.
- Programe una inspección de Nivel 2 con un deshollinador certificado y pida el video de la cámara y un informe por escrito.
- Fotografíe el hogar de la chimenea, el exterior de la chimenea, el techo y el ático alrededor de la chimenea antes de cualquier reparación.
- Guarde juntos el informe del departamento de bomberos y el informe del deshollinador; son el registro de un evento súbito.
- No permita que un contratista coloque un nuevo revestimiento interior en la chimenea antes de que el ajustador de la aseguradora la haya inspeccionado, a menos que la casa no se pueda calentar; si debe hacerlo, documente todo primero.
- Llame a Homeland antes que a la aseguradora; un ajustador público con licencia reporta la pérdida como un evento de incendio con la evidencia de la inspección en mano.
Preguntas frecuentes
El fuego se quedó dentro de la chimenea. ¿Aun así hay reclamo?
La aseguradora dice que las tejas agrietadas son desgaste.
¿Pagará la aseguradora un revestimiento de acero inoxidable?
Nunca mandé a limpiar la chimenea. ¿Eso anula el reclamo?
¿Cuánto tiempo tiene la aseguradora para pagar en Nueva Jersey?
Homeland atiende a asegurados en Edison, Cherry Hill y Toms River, con líneas locales y un ajustador público licenciado que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- NFPA, incendios por calefacción en viviendas 2019–2023 (vía ANSI, febrero de 2025)
- USFA, Residential Building Heating Fires (2023)
- División de Seguridad contra Incendios de NJ, Fire Focus invierno de 2023
- N.J.A.C. 11:2-17.7
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Represas de hielo, tuberías congeladas y nieve
- Licencia de ajustador público en NJ
- ¿Qué es el deducible por huracán? FL y NJ
 Nelson Avila
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.