
Inspecciones de mitigación de viento, de 4 puntos y del techo en Florida: qué es cada una y cuándo la necesita
Homeland Public Adjusters · Última revisión: octubre de 2026
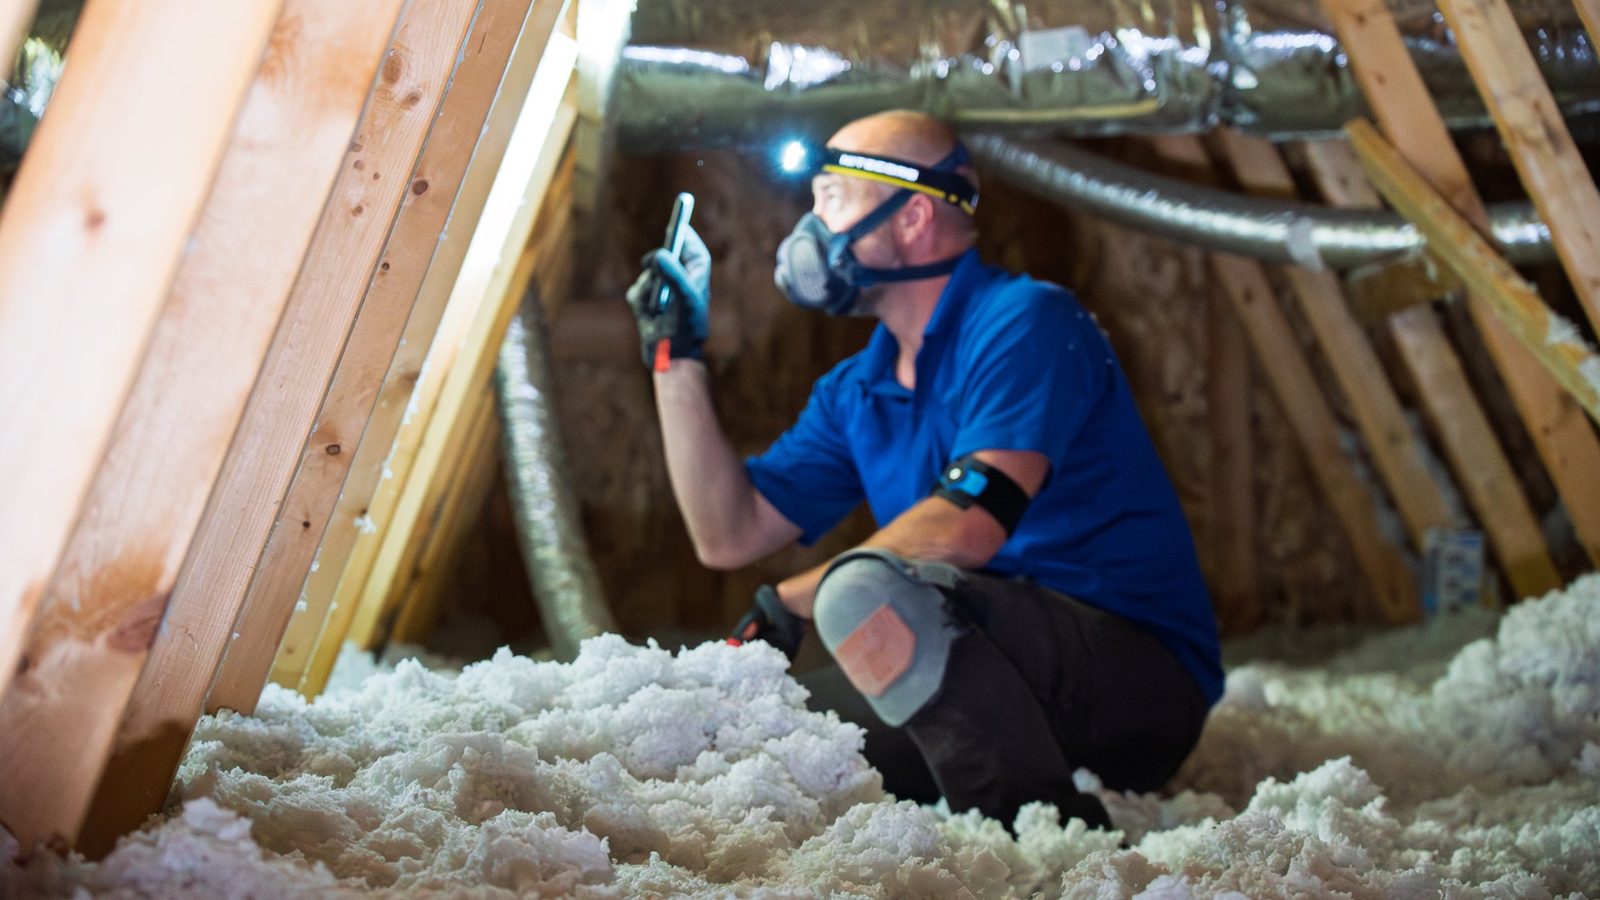
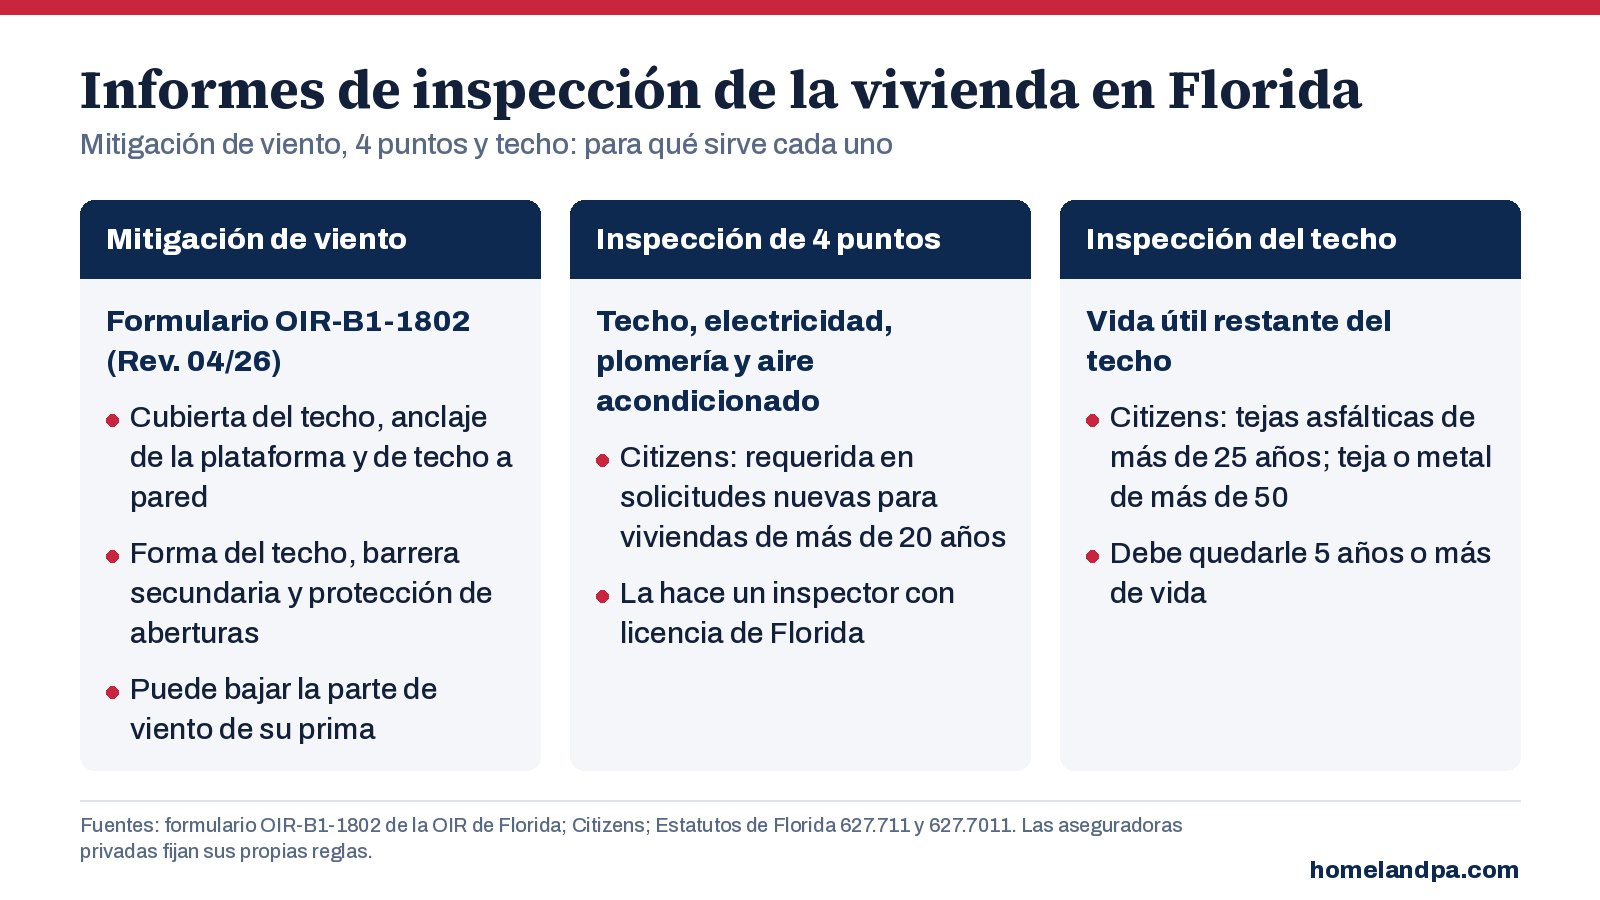
Respuesta corta: una inspección de mitigación de viento documenta las características que ayudan a su vivienda a resistir el viento, y puede bajar la parte de viento de su prima. Una inspección de 4 puntos revisa el techo y los sistemas eléctrico, de plomería y de calefacción y aire acondicionado, y las aseguradoras suelen pedirla antes de asegurar una vivienda antigua. Una inspección del techo (a menudo llamada certificación del techo) estima cuántos años de vida útil le quedan al techo. Son tres informes distintos, hechos por tres razones distintas.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Inspección de mitigación de viento (formulario OIR-B1-1802)
Florida usa un solo formulario estatal, el Formulario Uniforme de Verificación de Mitigación, OIR-B1-1802. La versión actual es la Rev. 04/26, obligatoria para inspecciones hechas a partir del 1 de abril de 2026; agrega las designaciones FORTIFIED Roof, Silver y Gold. Citizens Property Insurance Corporation todavía acepta la versión anterior (Rev. 01/12) si se completó dentro de los cinco años antes del 1 de abril de 2026 y la vivienda no ha tenido cambios estructurales.
El inspector anota las características que pide el formulario, entre ellas:
- la cubierta del techo y el código de construcción que cumple,
- cómo está anclada la plataforma del techo,
- cómo está unido el techo a las paredes (clavos inclinados, grapas, amarres simples o dobles),
- la forma del techo (por ejemplo, techos a cuatro aguas),
- una barrera secundaria contra el agua debajo de la cubierta del techo, y
- la protección de ventanas, puertas y otras aberturas.
La ley de Florida exige que las tarifas presentadas por las aseguradoras incluyan descuentos actuarialmente razonables por estas características (§627.0629, Estatutos de Florida), y desde el 1 de octubre de 2023 las aseguradoras deben describir sus descuentos por mitigación en sus sitios web. Cuánto ahorra depende de su aseguradora y de su vivienda.
Quién puede firmar el formulario (§627.711(2)(a)): un inspector de viviendas con licencia según §468.8314 que haya completado al menos 3 horas de capacitación en mitigación de huracanes y aprobado un examen de competencia; un inspector del código de construcción; un contratista general, de construcción o residencial con licencia; un ingeniero profesional; un arquitecto profesional; u otro inspector que la aseguradora reconozca.
Inspección de 4 puntos
Una inspección de 4 puntos es una fotografía de cuatro sistemas: techo, electricidad, plomería y aire acondicionado y calefacción. Es un informe de suscripción, no un descuento por viento. Citizens exige una inspección de 4 puntos en las solicitudes nuevas de propietarios, de vivienda y de casas móviles para viviendas de más de 20 años, hecha por un inspector con licencia de Florida. Las aseguradoras privadas fijan sus propios límites de edad.
Inspección o certificación del techo
Una inspección del techo estima la vida útil restante del techo. Citizens pide documentación que muestre al menos 5 años de vida restante en techos de tejas asfálticas de más de 25 años y en techos de teja, metal y otros de larga duración de más de 50 años.
La ley de Florida también limita cómo las aseguradoras pueden usar la edad del techo. Para pólizas emitidas o renovadas a partir del 1 de julio de 2022 (§627.7011(5)):
- Una aseguradora no puede negarse a emitir o renovar una póliza de propietarios solo porque el techo tenga menos de 15 años.
- Si el techo tiene 15 años o más, puede hacerlo inspeccionar, a su costo, por un inspector autorizado. Si la inspección muestra al menos 5 años de vida útil restante, la aseguradora no puede negarse a emitir o renovar solo por la edad del techo.
¿Cuánto cuestan estas inspecciones?
- Mitigación de viento: gratis para propietarios elegibles mediante el programa estatal My Safe Florida Home mientras tenga fondos. La inspección gratuita es para casas unifamiliares y townhouses construidas en sitio, ocupadas por el dueño y con exención de homestead; los condominios, las casas móviles y las propiedades de alquiler no califican. Consulte el sitio del programa para ver su estado actual. Con un inspector privado, Insurify calcula un costo típico de unos $75 a $150.
- 4 puntos: la Guía de Inspección de Cuatro Puntos del Departamento de Servicios Financieros de Florida dice que una inspección de 4 puntos por separado suele costar entre $100 y $300.
- Los precios varían según el inspector, el tamaño de la vivienda y la ubicación, y muchos inspectores cotizan juntas la mitigación de viento y la de 4 puntos. Pida el precio por escrito antes.
Por qué estos informes importan en un reclamo
Estos informes son registros con fecha del estado de su vivienda antes de una pérdida. Después de una tormenta, la aseguradora puede alegar que una filtración del techo es desgaste o que el daño ya existía. Un informe reciente de mitigación de viento, de 4 puntos o del techo, con fotos, es evidencia de cómo estaba la vivienda antes de la tormenta. Guarde una copia de cada informe. En la app gratuita Adjuster Advantage, el Certificate Pack mantiene sus informes juntos, con recordatorios antes de que venzan.
Si su reclamo ya fue negado por desgaste, lea Reclamo de techo negado por desgaste o daño cosmético y la entrada del glosario sobre la exclusión por desgaste.
Preguntas frecuentes
¿Cuál es la diferencia entre una inspección de mitigación de viento y una de 4 puntos?
¿Qué formulario de mitigación de viento está vigente en Florida?
¿Cuándo exige Citizens una inspección de 4 puntos?
¿Mi aseguradora puede cancelarme porque mi techo es viejo?
¿Cuánto cuesta una inspección de mitigación de viento en Florida?
¿Quién puede hacer una inspección de mitigación de viento en Florida?
Fuentes: Citizens, cambios al Formulario Uniforme de Verificación de Mitigación (OIR-B1-1802 Rev. 04/26); Citizens Property Insurance Corporation, inspecciones; Estatutos de Florida §627.711; §627.0629; §627.7011; CFO de Florida, Guía de Inspección de Cuatro Puntos; My Safe Florida Home, elegibilidad para la inspección; Insurify, mitigación de viento.
Esta guía es información general, vigente a octubre de 2026. No es asesoría legal ni de suscripción. Cada aseguradora fija sus propias reglas de inspección dentro de la ley de Florida; los requisitos de su aseguradora y su póliza son los que rigen.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su Reclamo