Renovación del seguro de la asociación de condominio: qué determina la prima y qué puede controlar la junta

Ajustadores públicos con licencia que sirven a Florida y Nueva Jersey
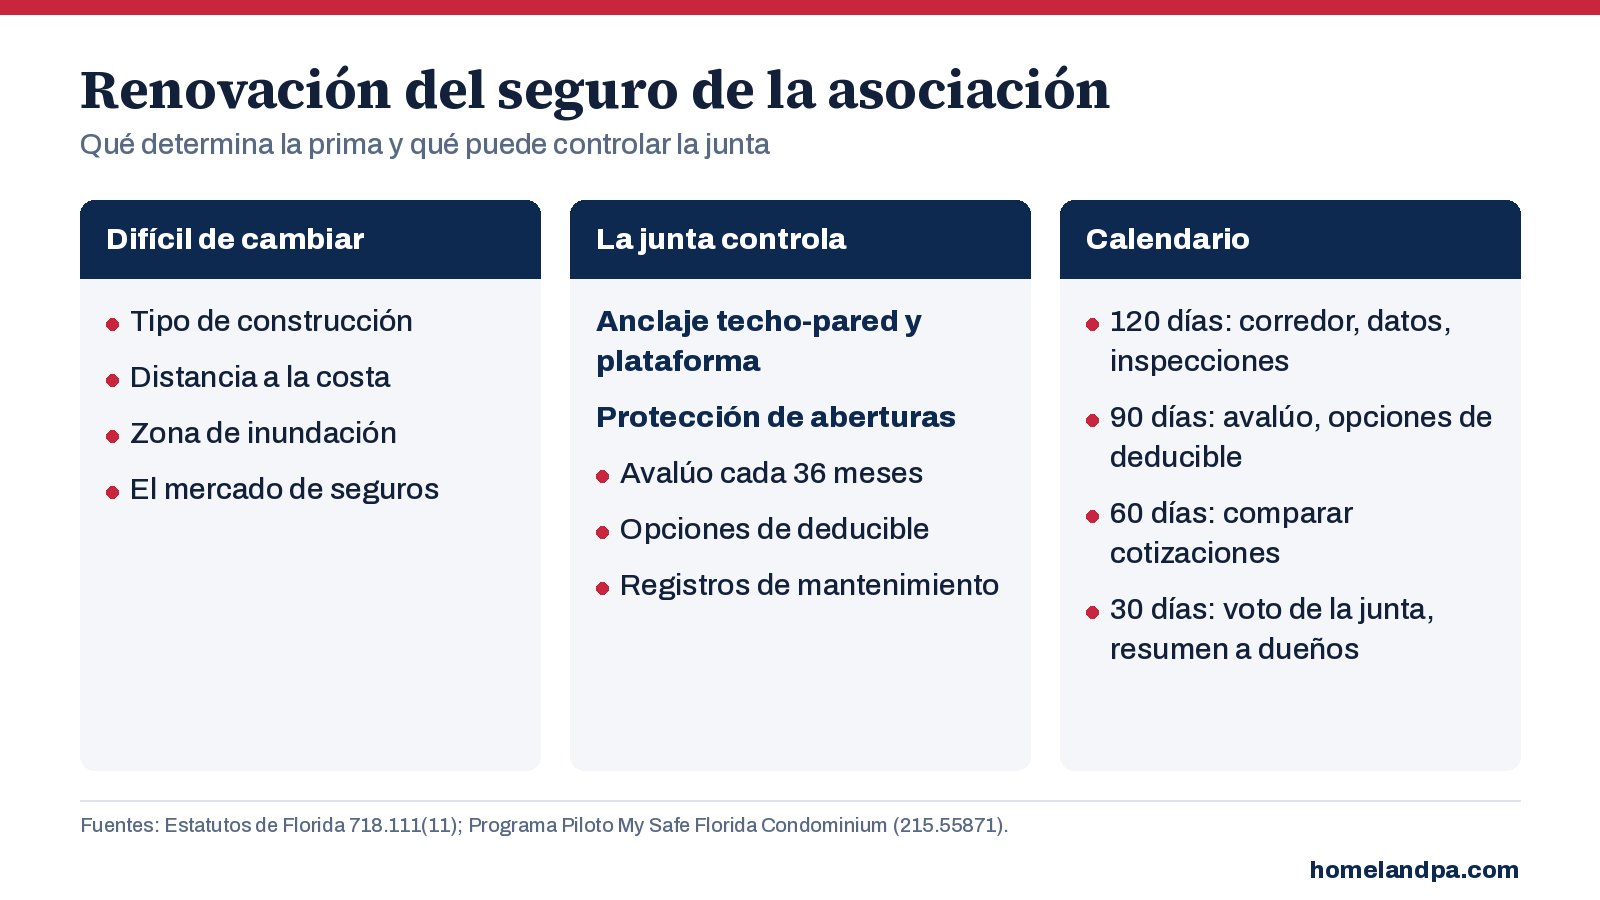
Respuesta corta: para muchas asociaciones de Florida, el seguro es la partida más grande del presupuesto. La prima depende sobre todo de cosas que la junta no puede cambiar rápido (tipo de construcción, distancia a la costa, zona de inundación, el mercado) y de otras que sí: las características de resistencia al viento del edificio, el avalúo de costo de reemplazo, las opciones de deducible, el mantenimiento documentado y el historial de reclamos. El trabajo de la junta es empezar temprano, documentar el edificio y entender lo que compra.
Qué exige la ley que asegure la junta
- Las asociaciones controladas por los dueños deben hacer su mejor esfuerzo por obtener y mantener un seguro de propiedad adecuado (§718.111(11)(d)).
- La cobertura se basa en el costo de reemplazo, fijado por un avalúo de seguro independiente o una actualización al menos cada 36 meses (§718.111(11)(a)).
- La junta fija los deducibles en una reunión de la junta con el debido aviso, y deben ser coherentes con los estándares de la industria y la práctica de comunidades similares (§718.111(11)(c)).
- Las HOA de Florida bajo el capítulo 720 no tienen un mandato comparable de seguro de propiedad; rige la declaración.
Qué puede controlar la junta
- Características de resistencia al viento. El anclaje del techo a las paredes, la fijación de la plataforma del techo, una barrera secundaria contra el agua y la protección de aberturas son lo que las aseguradoras acreditan. Documéntelas con una inspección reciente.
- El Programa Piloto My Safe Florida Condominium. Para edificios de condominio de tres o más pisos a menos de 15 millas de la costa, el programa estatal ofrece una inspección gratuita con el ahorro estimado en el seguro, y subvenciones de contrapartida ($2 del estado por cada $1 de la asociación, hasta $175,000) para protección de aberturas y trabajos de techo, cuando hay fondos. Pregunte al DFS de Florida por la disponibilidad actual.
- El avalúo. Un costo de reemplazo desactualizado deja el edificio subasegurado; uno inflado sube la prima.
- Deducibles. Un deducible por huracán más alto baja la prima pero se convierte en la cuota de los dueños después de una tormenta. Decídalo con los números frente a la junta (vea Cobertura de evaluación de pérdidas).
- Registros de mantenimiento. Los informes de hitos, el SIRS, las inspecciones de techo y las cartas de cierre muestran un edificio bien cuidado.
Un calendario de renovación que funciona
- 120 días o más antes: reúnase con el corredor, actualice los datos del edificio, programe inspecciones y reúna el historial de pérdidas.
- 90 días: confirme que el avalúo de costo de reemplazo esté vigente (36 meses) y decida qué opciones de deducible cotizar.
- 60 días: compare las cotizaciones lado a lado: límites, deducibles, sublímites, exclusiones y estructura de viento e inundación, no solo el precio.
- 30 días: decisión de la junta en una reunión con aviso; envíe a los dueños un resumen de una página de qué cambió y por qué (vea cómo explicar un aumento de cuotas).
A la mayoría de las juntas les va mejor con un corredor de confianza que con varios corredores acudiendo a las mismas aseguradoras. La app gratuita Adjuster Advantage para asociaciones guarda en un solo lugar el paquete de renovación, las inspecciones y las cotizaciones anteriores.
Preguntas frecuentes
¿Cada cuánto debe una asociación de condominio en Florida actualizar el avalúo de su seguro?
¿Quién decide el deducible de la póliza maestra?
¿Qué es el Programa Piloto My Safe Florida Condominium?
Fuentes: Estatutos de Florida §718.111(11); Estatutos de Florida, cap. 720; Estatutos de Florida §215.55871; Florida DFS, Programa Piloto My Safe Florida Condominium.
Esta guía es información general para juntas y administradores de asociaciones, vigente a octubre de 2026. No es asesoría legal. Rigen sus documentos de gobierno, sus pólizas y el abogado de su asociación.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su Reclamo