Su propiedad de alquiler fue usada como una operación de cultivo no autorizada. ¿Qué pasa con su reclamo?

Homeland Public Adjusters · Última revisión: octubre de 2026
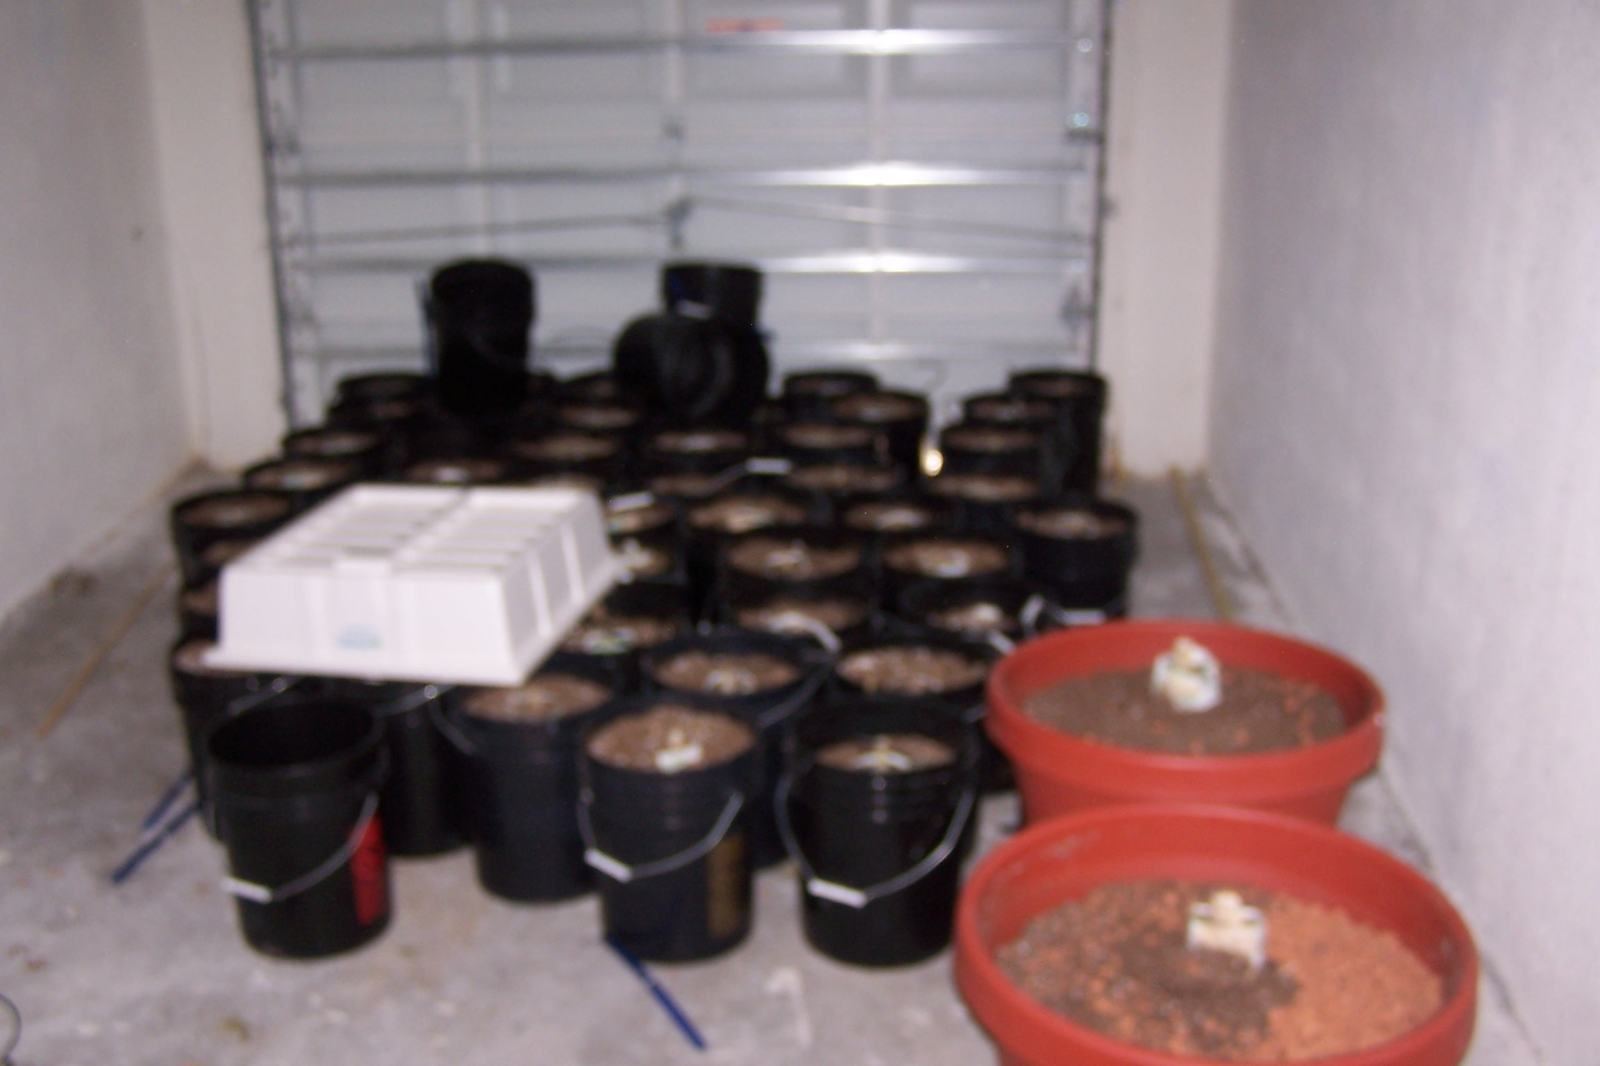
Un propietario que descubre que un inquilino convirtió una unidad en una operación de cultivo interior no autorizada enfrenta un tipo de pérdida diferente al desgaste ordinario o una rotura accidental única. El patrón de daño es distinto, y también lo es la forma en que una aseguradora tiende a responder ante él.
Un patrón de daño diferente al de la mayoría de las pérdidas causadas por inquilinos
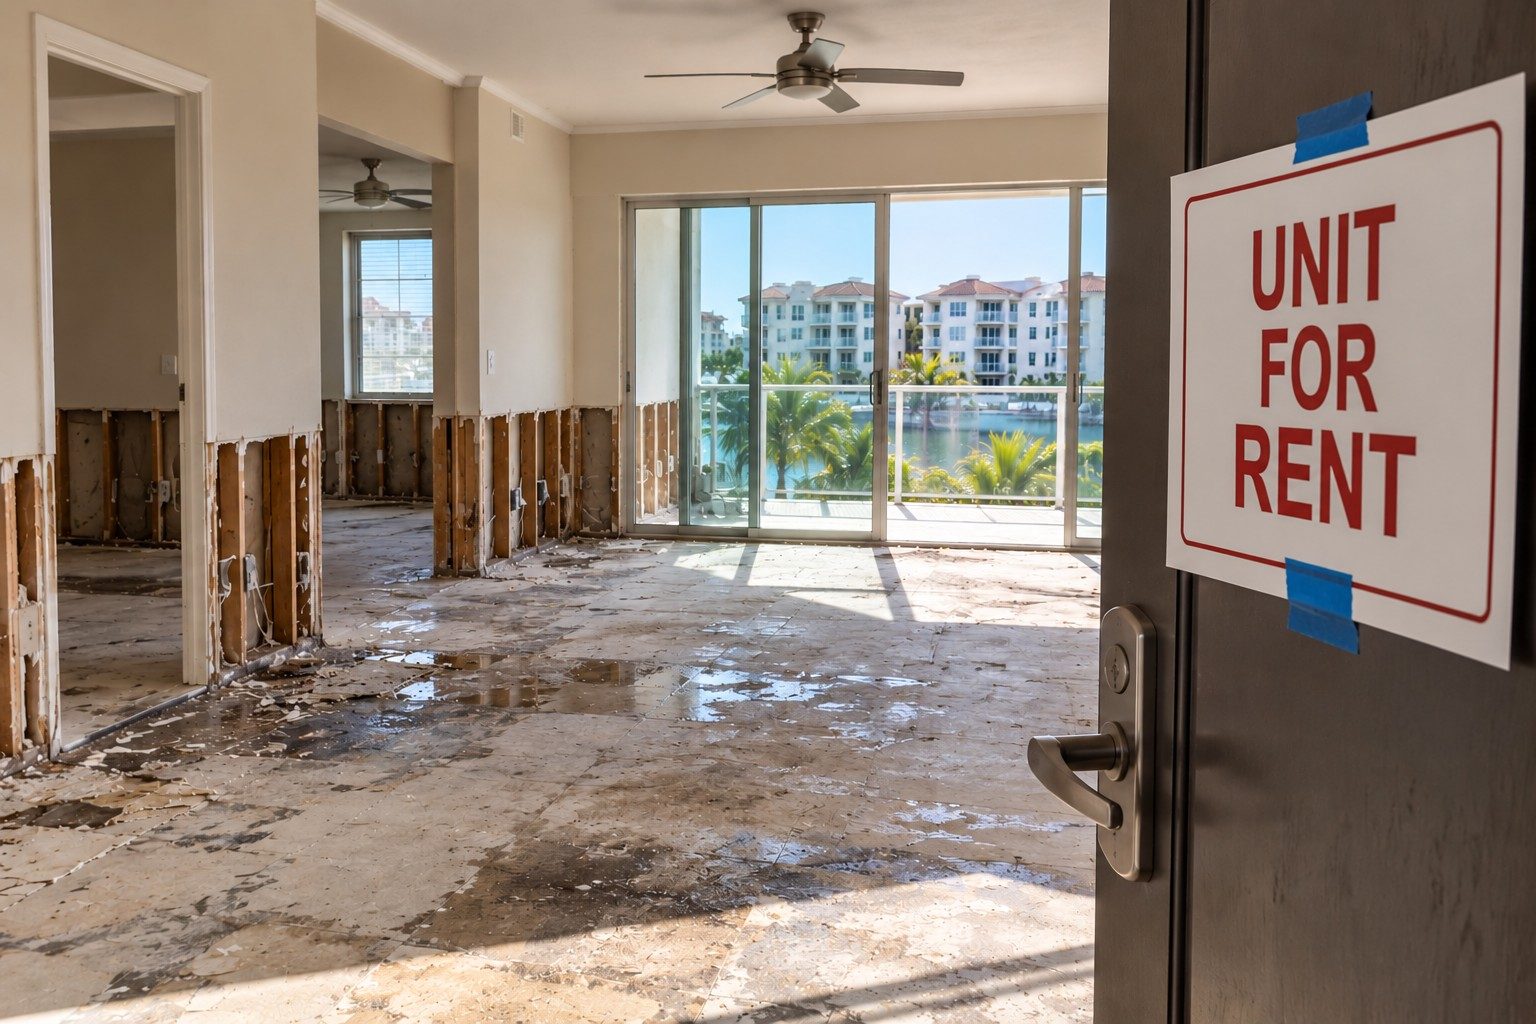
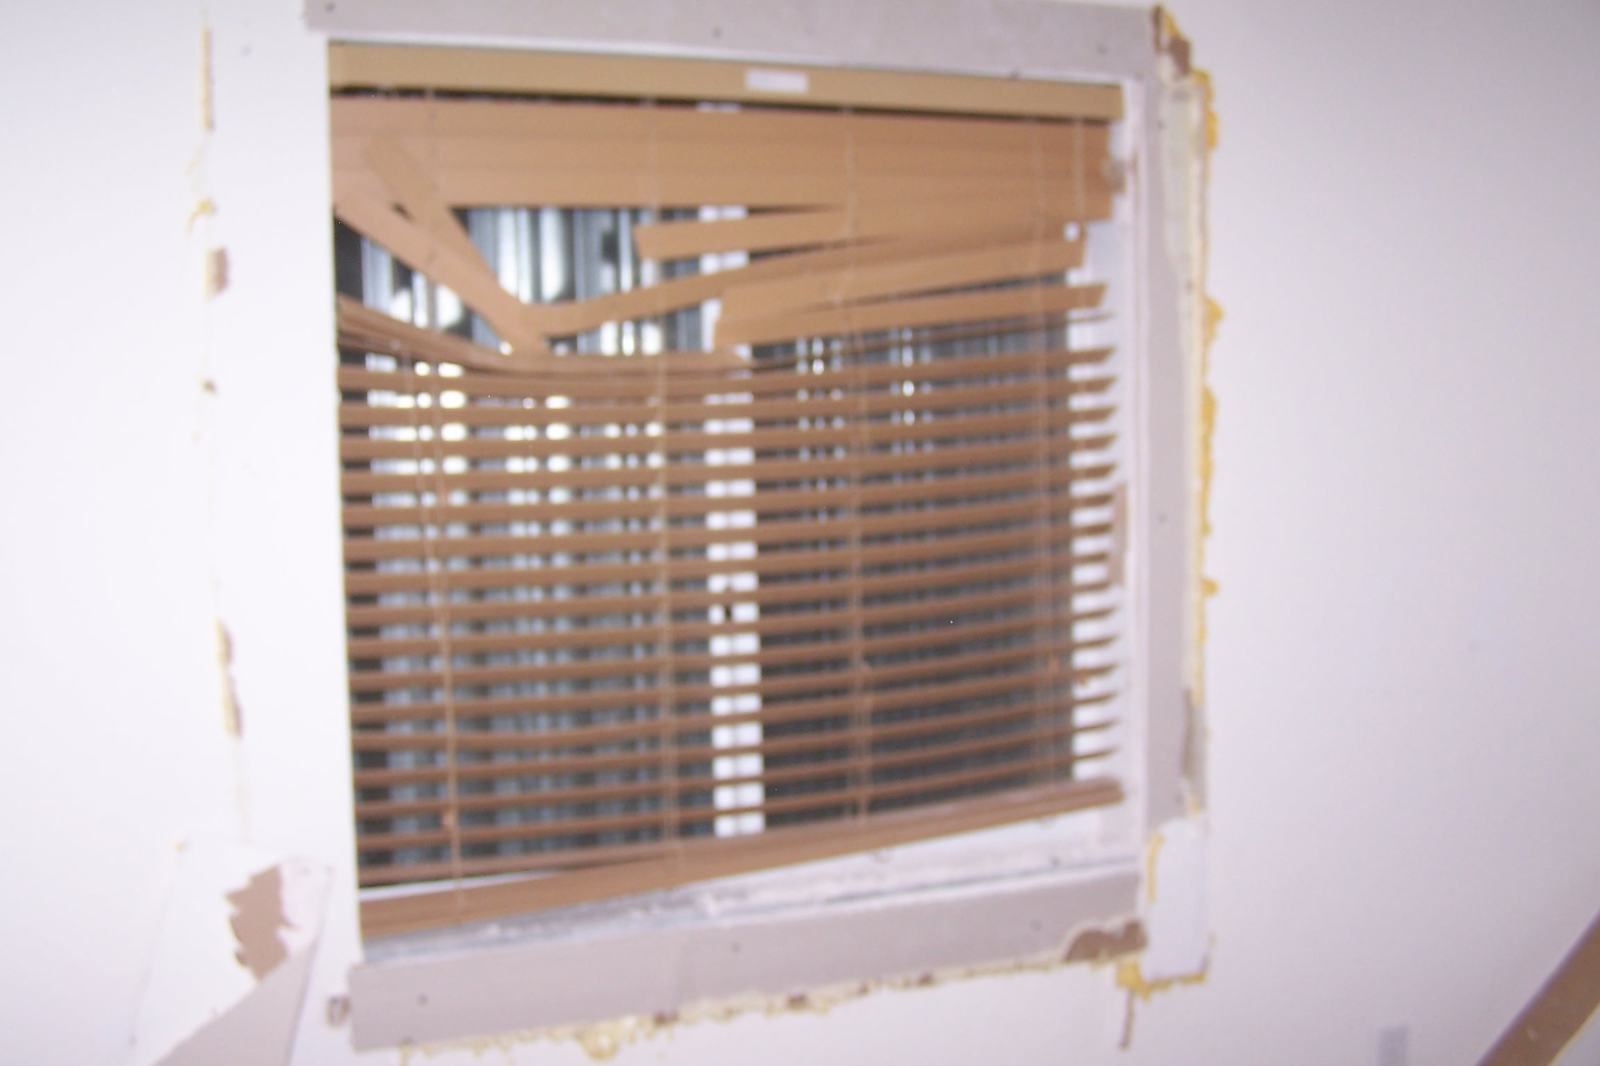
Las instalaciones de cultivo interior a gran escala se construyen en torno a la humedad, el calor y la iluminación, y el daño estructural generalmente se deriva de eso: exceso de humedad que pudre el entramado, deforma los pisos y genera moho detrás de las paredes mucho antes de que alguien lo note; cableado eléctrico puenteado o agregado para alimentar iluminación de alta intensidad, lo cual es tanto una violación de código como un riesgo de incendio; plomería modificada para sistemas de riego; y agujeros cortados en paredes o techos para ventilación y ductos. La remediación de olores por sí sola puede ser un rubro significativo.
Dónde las aseguradoras ponen resistencia
Una aseguradora puede señalar una exclusión por actividad ilícita o actos intencionales e intentar denegar el reclamo por completo. Ese tipo de exclusión generalmente se redacta en torno a los actos del asegurado — el propietario — no la conducta no revelada de un inquilino que el propietario no conocía ni autorizó. Si aplica y cómo depende del lenguaje específico de la póliza y de los hechos de cómo se descubrió la operación, que es exactamente el tipo de pregunta que vale la pena resolver bien antes de decir nada a la aseguradora.
Qué ayuda a documentar un reclamo como este
Documentación completa en fotos y video de cada área afectada antes de que comience la remediación, un registro claro de cuándo y cómo se descubrió la operación, los términos del contrato de arrendamiento que el inquilino violó, y estimados separados para los componentes estructurales, eléctricos, de moho y de remediación de olores de la reparación, en lugar de una cifra combinada. Si participó la policía, ese informe vale la pena conservarlo con el resto del expediente.
Llame a Homeland antes de hablar con la compañía de seguros sobre un daño como este. Estos reclamos se malinterpretan con más facilidad que la mayoría, y cómo se presentan los hechos al principio tiende a determinar cómo avanza el resto del reclamo.
Homeland revisa estos reclamos para arrendadores en Lehigh Acres, Orlando y Paterson.
Preguntas frecuentes
¿Se cubren los daños causados por una operación de cultivo no autorizada de un inquilino?
¿Qué daños suele causar una operación de cultivo en interiores?
¿Cómo debe documentar un propietario un reclamo por una operación de cultivo?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Cada póliza y cada reclamo son diferentes: siempre revise el lenguaje de su propia póliza o hable con un ajustador público con licencia sobre su situación específica.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Propietarios que alquilan: cómo documentar los daños y el alquiler perdido después de una pérdida. Si su situación involucra este tipo de pérdida, consulte nuestra página de Propietarios e Inmuebles de Alquiler para ver cómo Homeland puede ayudarle con el reclamo.