Reclamos de seguro por vandalismo y daños de inquilinos: qué está cubierto, qué es “intencional”

Homeland Public Adjusters · Última revisión: octubre de 2026
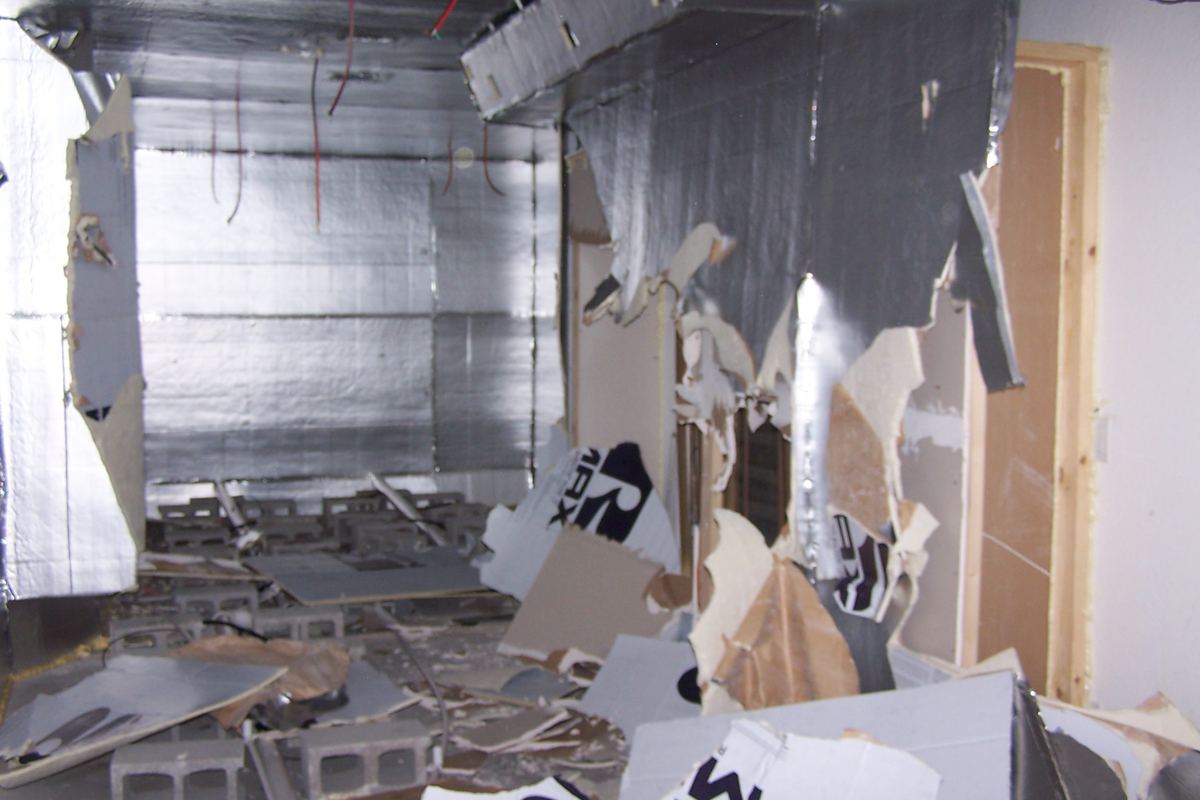
Respuesta corta: El vandalismo y el daño malicioso son peligros cubiertos en las pólizas estándar de propietarios de vivienda y de arrendadores, con una gran excepción: la mayoría de los formularios eliminan la cobertura una vez que la vivienda ha estado desocupada por más de 60 días consecutivos antes de la pérdida. La exclusión por pérdida intencional que citan las aseguradoras aplica a actos de un asegurado, no a los de un inquilino, un invitado o un desconocido. Los daños causados por inquilinos son el caso más difícil, porque la póliza paga por un peligro cubierto, no por desgaste, descuido o una factura de reparación impaga.
Vandalismo: cubierto, con un reloj de vacancia
El formulario especial de ISO excluye el vandalismo y los daños maliciosos “si la vivienda ha estado vacante por más de 60 días consecutivos inmediatamente antes de la pérdida”, y añade que una vivienda en construcción no se considera vacante. El formulario de incendio de vivienda que usan los arrendadores (DP-3) tiene la misma regla de 60 días. Vacante significa que nadie vive allí y los muebles ya no están; un alquiler amueblado entre inquilinos, un alquiler a corto plazo con rotación de huéspedes o una casa cuyo propietario está de viaje suele estar desocupada, no vacante, y la distinción decide el reclamo. Nuestra guía sobre propiedades de alquiler vacantes cubre el plazo y el endoso de permiso de vacancia.
“Intencional” se refiere al asegurado, no al inquilino
Toda póliza de propiedad excluye una pérdida que el asegurado causó intencionalmente. Un inquilino no es un asegurado bajo la póliza del propietario, un huésped no es un asegurado bajo la póliza de un anfitrión, y un extraño con una palanca no es un asegurado bajo la de nadie. Su destrucción deliberada es vandalismo, que es el riesgo cubierto. Las aseguradoras a veces difuminan la línea y deniegan una unidad destrozada como “daño intencional”; la respuesta está en la definición de asegurado de la póliza.
Daños de inquilinos: tres cosas distintas
| Lo que hizo el inquilino | Tratamiento | De dónde sale el dinero |
|---|---|---|
| Agujeros en las paredes, accesorios destrozados, grafiti, gabinetes arrancados | Vandalismo | Primero el depósito de garantía, luego la póliza del arrendador por el excedente, que puede reclamarle al inquilino |
| Alfombra manchada, paredes sucias, pisos desgastados, una persiana rota | Desgaste o negligencia | Depósito; no es un reclamo de seguro |
| Un incendio de grasa, una bañera desbordada, una tubería congelada en una unidad sin calefacción | Un riesgo cubierto causado por negligencia | La póliza del propietario; la negligencia de un inquilino no es una exclusión. Vea daños causados por inquilinos frente a una pérdida cubierta |
| Cobre arrancado, electrodomésticos robados, un calentador de agua retirado | Robo | La HO-3 estándar excluye el robo en una parte del inmueble alquilada a terceros, y la DP-3 básica no cubre el robo a menos que tenga un endoso; el daño al edificio causado durante el robo es vandalismo |
| Un cultivo ilegal no autorizado | Depende del formulario | A menudo se argumenta como intencional, uso ilegal o vandalismo; vea daños por operaciones de cultivo |
El depósito y el contrato de arrendamiento van primero
Florida exige que el arrendador devuelva el depósito dentro de los 15 días posteriores al fin del arrendamiento o que notifique por escrito un reclamo contra él dentro de 30 días, tras lo cual el inquilino tiene 15 días para objetar (§83.49); un inquilino en incumplimiento recibe un aviso de 7 días conforme a la §83.56. Nueva Jersey limita el depósito a un mes y medio de alquiler y exige su devolución dentro de 30 días. Las aseguradoras esperan que el depósito se aplique antes de que la póliza pague, y pedirán la inspección de entrada, el contrato de arrendamiento y la contabilidad del depósito. Un arrendador sin un informe fechado de la condición al momento de la entrada está argumentando de memoria.
Qué hacer cuando encuentra el daño
- Fotografíe y grabe en video cada habitación antes de la limpieza, con la fecha visible, y el exterior y los puntos de entrada.
- Presente un informe policial el mismo día por vandalismo, robo o allanamiento, aunque no espere un arresto; el número del informe abre el reclamo.
- Reúna el contrato de arrendamiento, la inspección de entrada, la contabilidad del depósito y cualquier aviso enviado al inquilino.
- Establezca los hechos de la desocupación: el último día que el inquilino vivió ahí, los servicios públicos, los muebles, sus propias visitas.
- Asegure la propiedad (cerraduras, tablas) y conserve los recibos; la protección de emergencia se reembolsa.
- Llame a Homeland antes que a la aseguradora para que la pérdida se describa como lo que es: vandalismo por alguien no asegurado, no “daño causado por el inquilino”.
- Vigile los plazos: aviso en Florida dentro de 1 año (§627.70132); las aseguradoras de Nueva Jersey deben comenzar a investigar dentro de 10 días hábiles (N.J.A.C. 11:2-17.7).
Preguntas frecuentes
¿El vandalismo está cubierto por el seguro de propietarios de vivienda o de arrendador?
Mi inquilino destrozó la unidad al irse. ¿Eso es un reclamo?
La unidad estuvo vacía tres meses y fue vandalizada. ¿Por qué me denegaron el reclamo?
Los ladrones se llevaron el cobre y el A/C. ¿Está cubierto?
¿Puede mi aseguradora ir contra el inquilino?
¿Un huésped de alquiler a corto plazo cuenta como inquilino?
Homeland atiende a asegurados en Miami Gardens, Lakeland y Camden, con líneas locales y un ajustador público con licencia que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- Merlin Law Group, Don’t unwittingly abandon your property
- FC&S vía PropertyCasualty360, Desocupación, ocupación y vandalismo
- Fla. Stat. 83.49
- Fla. Stat. 83.56
- Departamento de Asuntos Comunitarios de NJ, boletín sobre depósitos de seguridad
- Insurance Information Institute, datos sobre seguros de propietarios de vivienda e inquilinos
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.