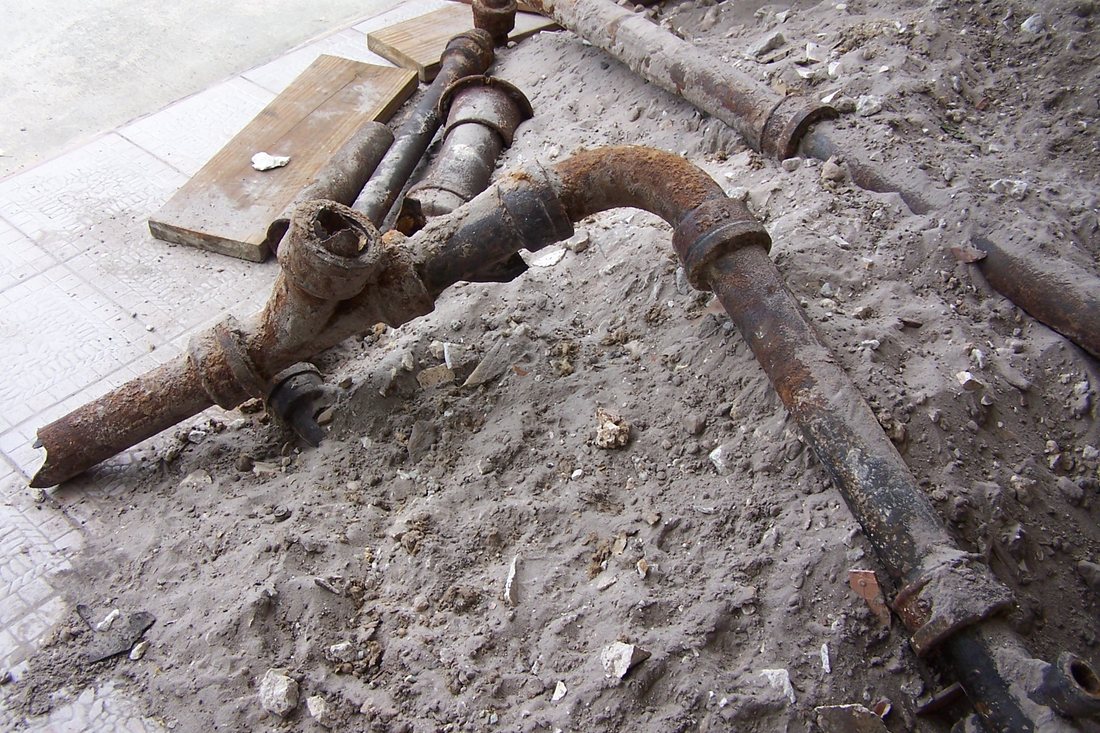
Fuga bajo la losa: señales, qué hacer y si el seguro paga

Homeland Public Adjusters · Última revisión: octubre de 2026
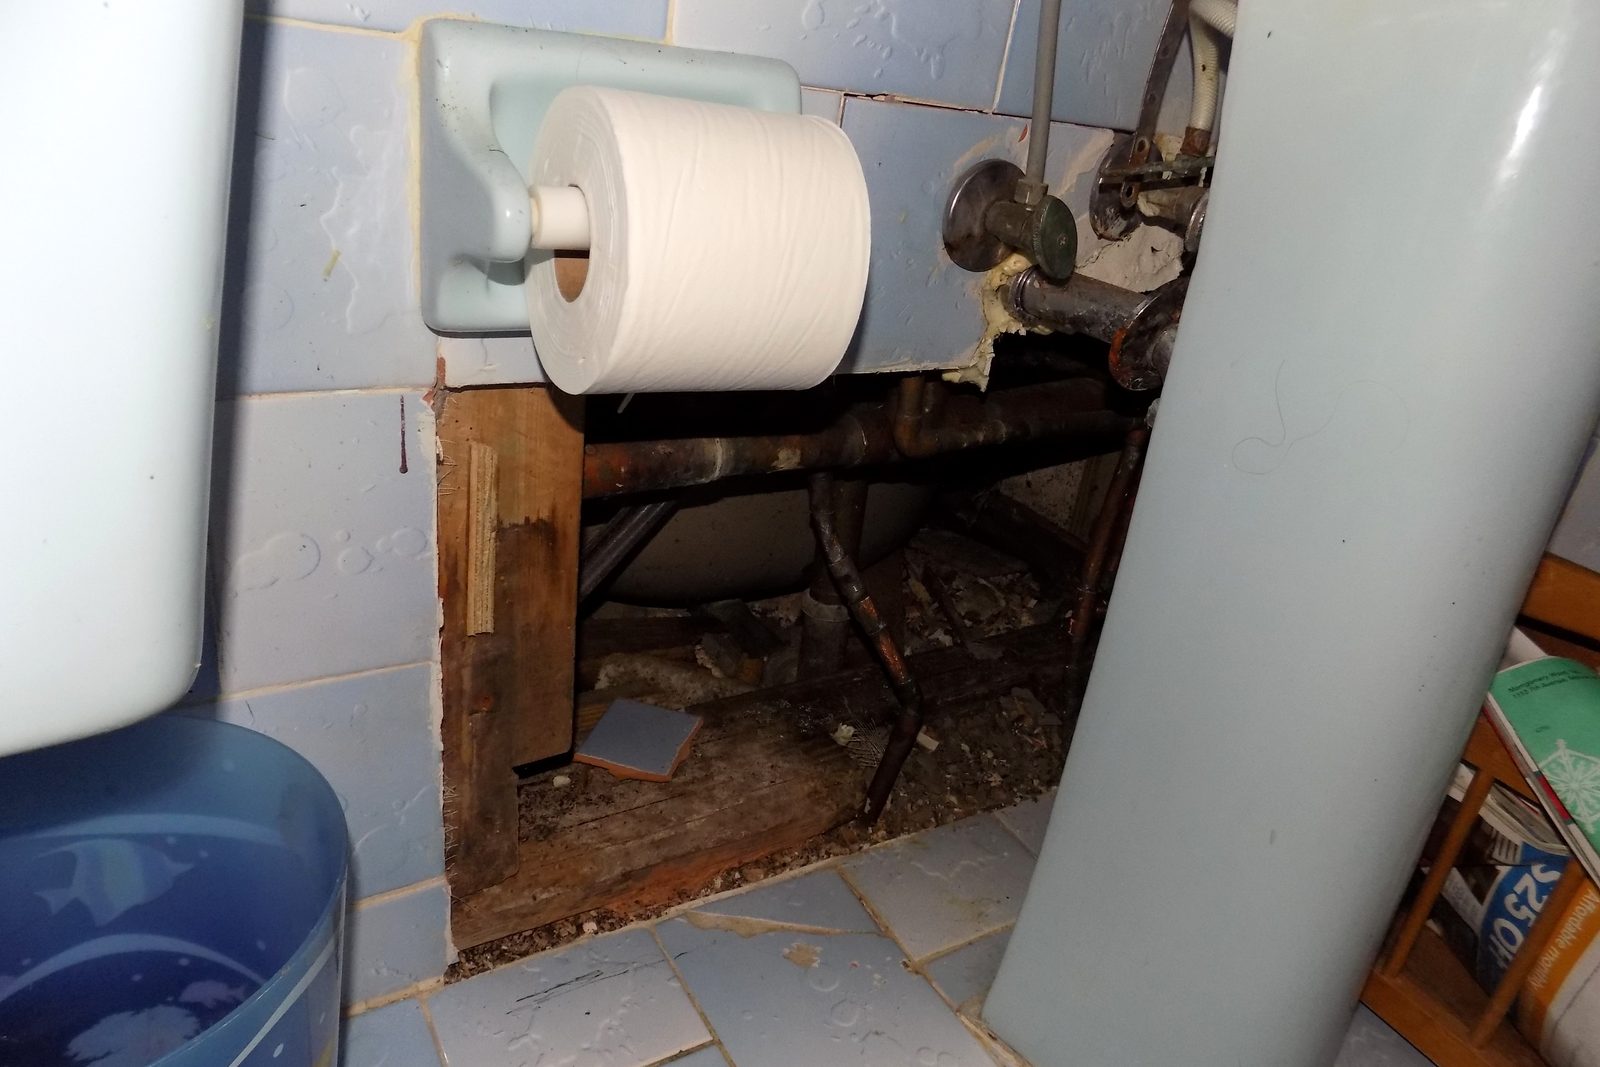
Respuesta corta: Una fuga bajo la losa es una línea de agua que gotea debajo o dentro de la losa de concreto de su casa. Las señales habituales son una factura del agua que sube sin razón, el sonido de agua corriendo con todo apagado, puntos calientes en el piso, y pisos y zócalos húmedos o que se levantan. Muchas pólizas de propietarios de vivienda pagan por retirar y reemplazar las partes de la casa necesarias para llegar a la fuga, más los daños por agua que causó, pero no la reparación de la tubería en sí. El tiempo que duró la fuga, y cualquier tope de agua en su póliza, deciden cuánto.
Señales de una fuga bajo la losa
- Su factura del agua sube y usted no puede explicarlo
- El medidor de agua sigue moviéndose con todos los grifos y electrodomésticos apagados
- El sonido de agua corriendo cuando no hay nada abierto
- Puntos tibios o calientes en el piso (una línea de agua caliente con fuga debajo de la losa)
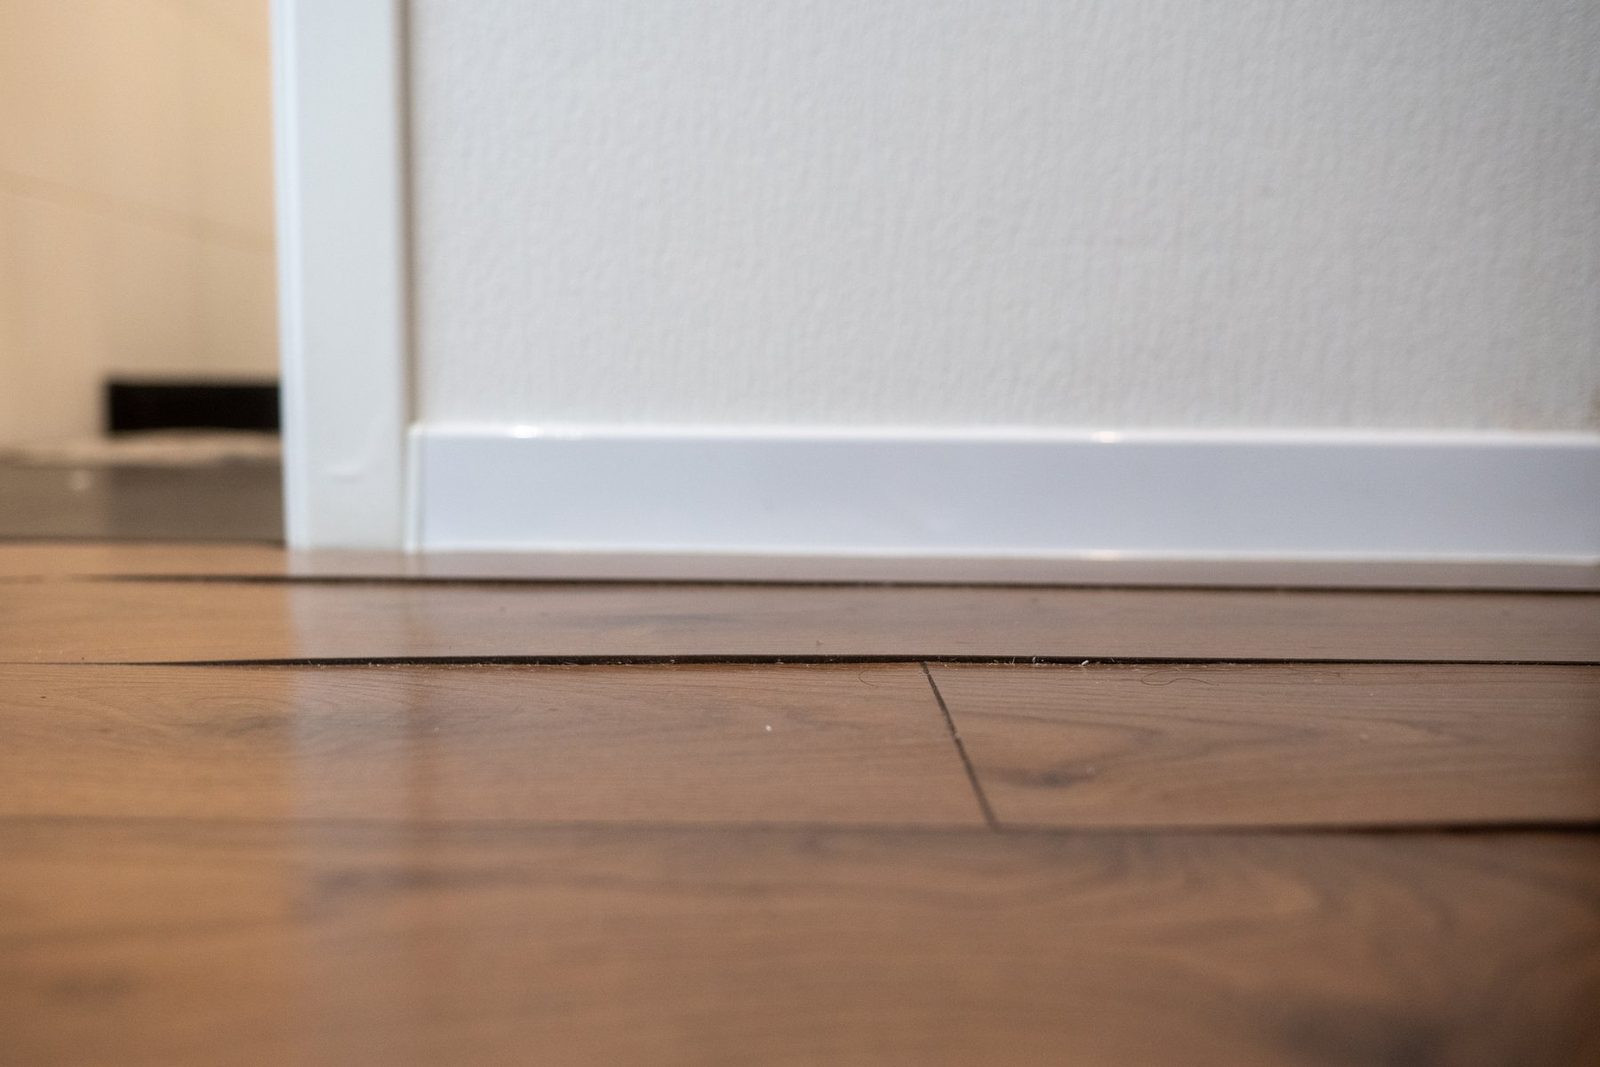
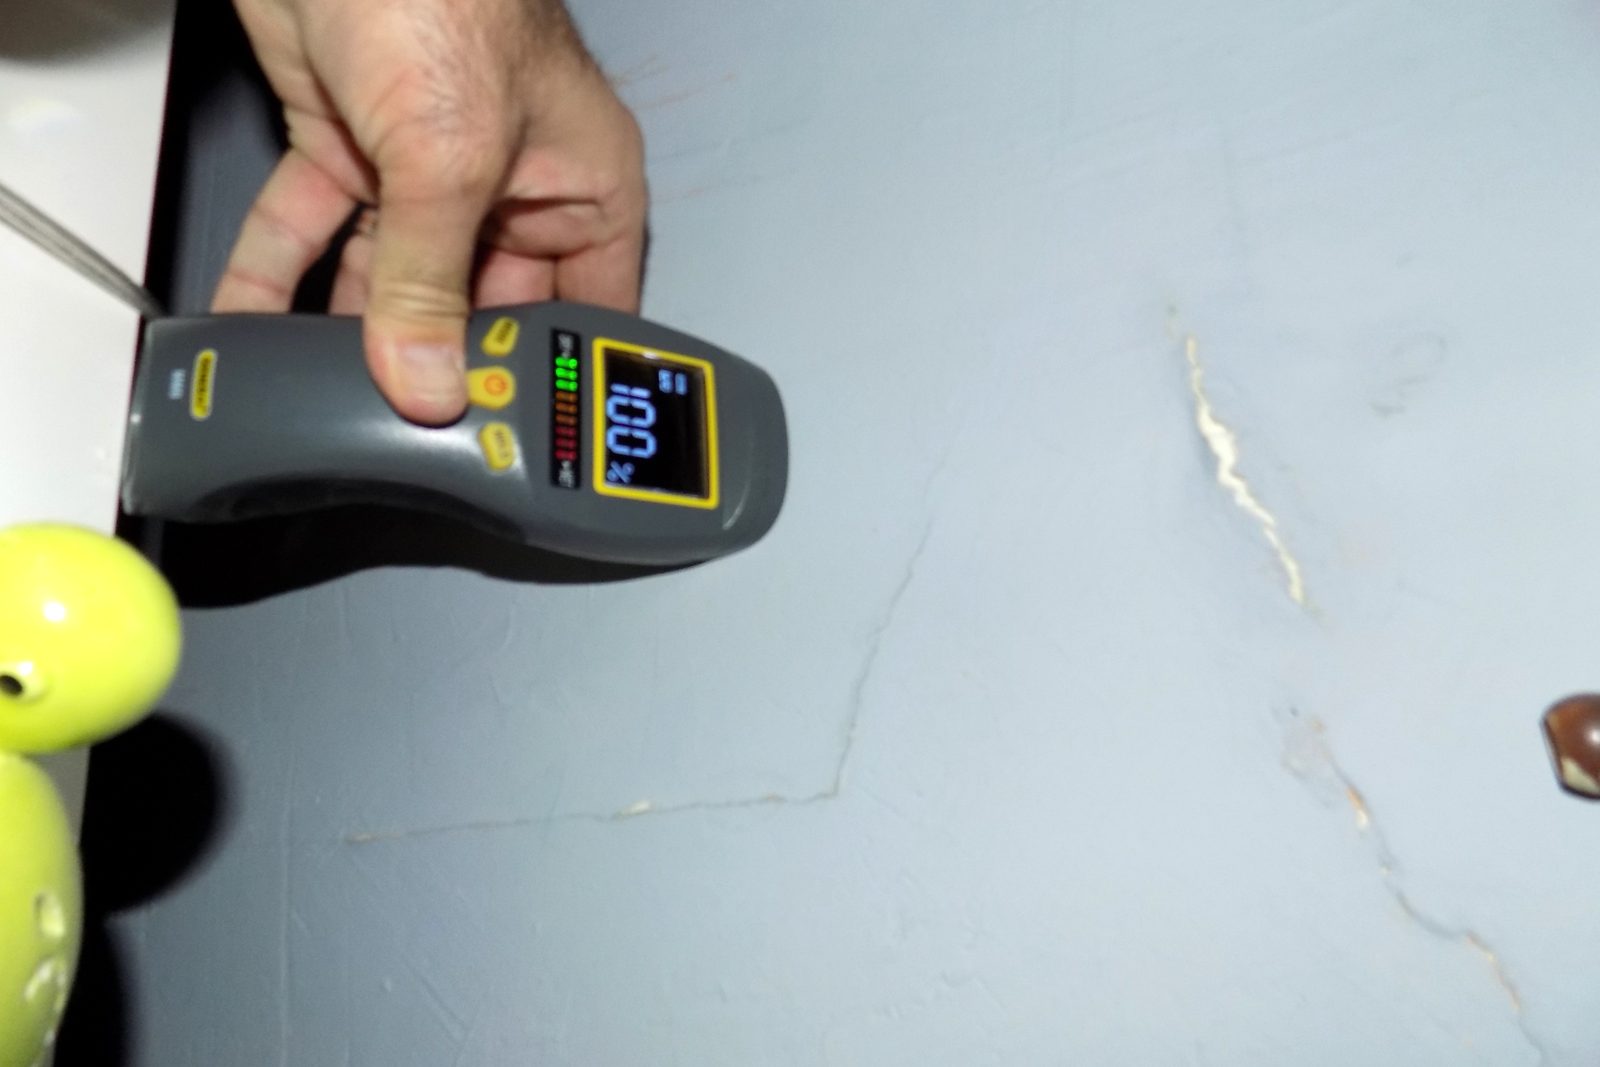
- Alfombra húmeda, zócalos hinchados, losetas y pisos de madera que se levantan o se agrietan
- Olor a humedad o moho en la base de las paredes
Qué hacer primero
- Cierre la válvula principal de agua si el agua está saliendo hacia arriba o el medidor está girando
- Fotografíe y grabe en video cada área mojada antes de mover o retirar nada
- Retire las pertenencias de los pisos mojados y ponga ventiladores o un deshumidificador
- Guarde los recibos de la detección de fugas del plomero y de cualquier trabajo de emergencia
- No deje que nadie se lleve pisos ni gabinetes dañados antes de que se documenten
La mayoría de las pólizas de propietarios de vivienda enumeran las mismas obligaciones después de una pérdida: proteger la propiedad de más daños, hacer las reparaciones razonables y necesarias para protegerla, y llevar un registro exacto de los gastos de reparación. Las reparaciones temporales son parte de su responsabilidad; las reparaciones permanentes por lo general pueden esperar hasta que los daños estén documentados.
¿Cubre el seguro de propietarios de vivienda una fuga bajo la losa?
Los daños por agua y la demolición para acceso, a menudo sí. Muchas pólizas de propietarios de vivienda dicen que cuando los daños por agua están cubiertos, también pagan el costo de retirar y reemplazar la parte del edificio necesaria para reparar el sistema del que se escapó el agua: la losa, el piso, la pared. La tubería en sí, por lo general no. La tubería o la conexión que gotea normalmente se trata como una reparación de plomería, no como un daño.
El tiempo que duró la fuga importa. Muchas pólizas de Florida excluyen el agua que se filtró o rezumó durante 14 días o más. Las fugas bajo la losa están ocultas, así que las aseguradoras a menudo alegan que duraron meses. Aun así, parte del daño puede seguir siendo pagadero. Vea las denegaciones por filtraciones de larga duración, explicadas.
Tenga cuidado con un tope de agua. Muchas aseguradoras de Florida ahora limitan a $10,000 los daños por agua no relacionados con el clima, en particular en viviendas más antiguas, y el trabajo de emergencia de una compañía de restauración puede consumir la mayor parte. Vea cómo funciona el sublímite de $10,000.
Plazos en Florida y Nueva Jersey
En Florida, un reclamo inicial o reabierto debe reportarse dentro de 1 año después de la fecha de la pérdida, y un reclamo suplementario dentro de 18 meses (Fla. Stat. §627.70132). La aseguradora debe pagar o denegar dentro de los 60 días siguientes al aviso (Fla. Stat. §627.70131). En Nueva Jersey, la aseguradora debe decidir dentro de los 30 días calendario posteriores a recibir las pruebas de pérdida debidamente firmadas, a menos que esté claramente justificado (N.J.A.C. 11:2-17.7).
Preguntas frecuentes
¿Cubre el seguro de propietarios de vivienda una fuga bajo la losa?
¿Cuáles son las señales de una fuga bajo la losa?
¿Paga el seguro la detección de fugas?
¿Tiene daños ahora? Llame primero a Homeland. Antes de llamar a cualquier otra persona, llámenos las 24 horas, los 7 días, al (305) 783-3777 en Florida o al (732) 517-3777 en Nueva Jersey. Documentamos los daños, encontramos hasta dónde llegó realmente el agua y presentamos el reclamo completo por usted. Hablamos español.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su Reclamo¿Tiene una pregunta que no respondimos? Pregunte a un ajustador público. Si ya tiene un reclamo abierto, vea Qué hacer en las primeras 24 horas después de daños a la propiedad.