Muros de contención, garajes, techos y fosos de ascensor: desgaste vs. pérdida cubierta

Ajustadores públicos con licencia que sirven a Florida y Nueva Jersey
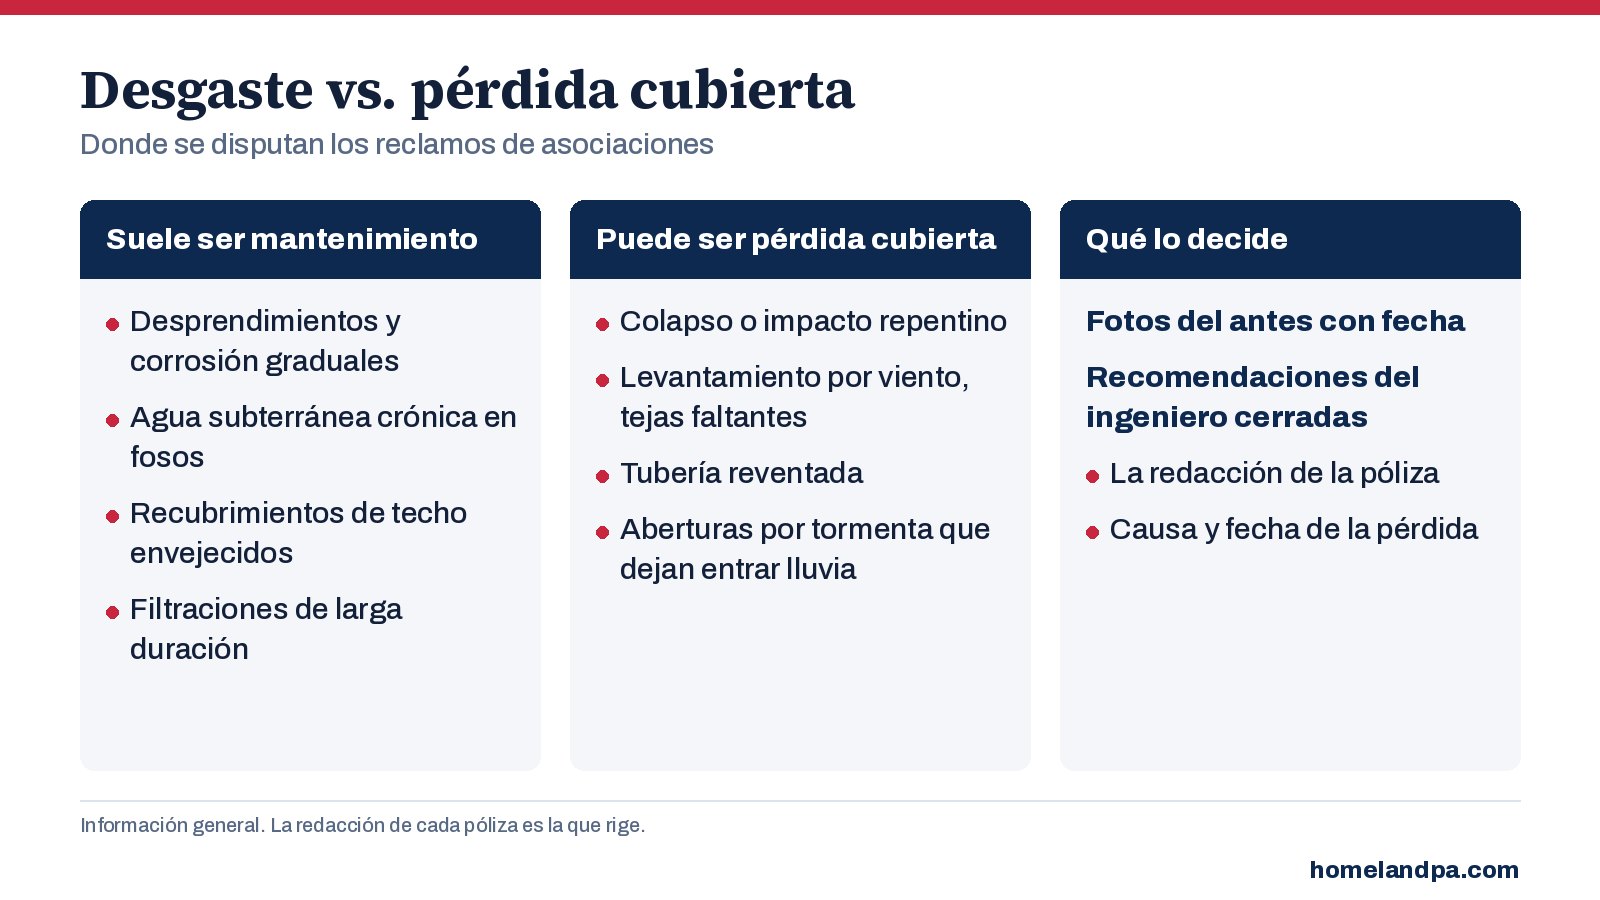
Respuesta corta: las pólizas de propiedad pagan daños repentinos y accidentales por un riesgo cubierto, y por lo general excluyen el desgaste, el deterioro y la falta de mantenimiento. Los muros de contención, los techos de garajes, los fosos de ascensor, los techos de espuma y de teja y el moho son donde chocan esas dos ideas en los reclamos de asociaciones. Lo que suele decidir es la evidencia: cómo estaba el componente antes y qué cambió en la fecha de la pérdida.
Dónde surgen las disputas
- Muros de contención y malecones: los formularios de propiedad a menudo los incluyen, junto con muelles y embarcaderos, como bienes no cubiertos salvo que se agreguen por endoso; la marejada y la inundación son distintas del viento. Lea la póliza antes de la tormenta.
- Techos de garajes y estacionamientos: los desprendimientos y la corrosión son deterioro; un colapso repentino, un impacto o una tubería reventada son una pérdida.
- Fosos de ascensor: el agua subterránea crónica es mantenimiento; la inundación por tormenta es un reclamo de inundación; una falla repentina del equipo puede no ser ninguna de las dos.
- Techos de espuma y de teja: la edad y el desgaste del recubrimiento frente al levantamiento por viento, las tejas faltantes o rotas y las aberturas que dejan entrar la lluvia.
- Moho: por lo general cubierto solo como parte de una pérdida por agua cubierta, y a menudo con sublímite.
Cómo ganar la discusión antes de que empiece
- Guarde fotos con fecha de cada componente cada año y después de cada tormenta.
- Actúe según las recomendaciones del ingeniero y conserve las cartas de cierre; las partidas abiertas y sin reparar se convierten en el argumento de la aseguradora (vea inspecciones de hitos).
- En los condominios de Florida, la asociación puede cobrar al dueño los daños no asegurados causados por su negligencia o por no cumplir la declaración (§718.111(11)(j)), así que documente también las causas que se originan en las unidades.
- Lea el lenguaje sobre desgaste: exclusión por desgaste y pérdida resultante.
La app gratuita Adjuster Advantage para asociaciones guarda fotos con fecha del estado de cada componente del edificio. Como contratista residencial certificado en Florida y ajustador público con licencia, Nelson Avila revisa ambos lados: cómo se construyó el componente y qué dice la póliza.
Preguntas frecuentes
¿Cubre la póliza maestra los daños al muro de contención?
¿Están cubiertos los desprendimientos en el techo del garaje?
Fuentes: Estatutos de Florida §718.111(11).
Esta guía es información general para juntas y administradores de asociaciones, vigente a octubre de 2026. No es asesoría legal. Rigen sus documentos de gobierno, sus pólizas y el abogado de su asociación.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su Reclamo