Iniciar mi reclamo
Llame ahora · 24/7 · Hablamos Español
RECLAMOS POR HURACÁN · FLORIDA

Reclamos de seguro por huracán en Hialeah: preguntas y respuestas

Nelson Avila
Por Nelson Avila, ajustador público con licencia en Florida (Licencia G332385) · Contratista certificado de Florida
Homeland Public Adjusters · Última revisión: octubre de 2026
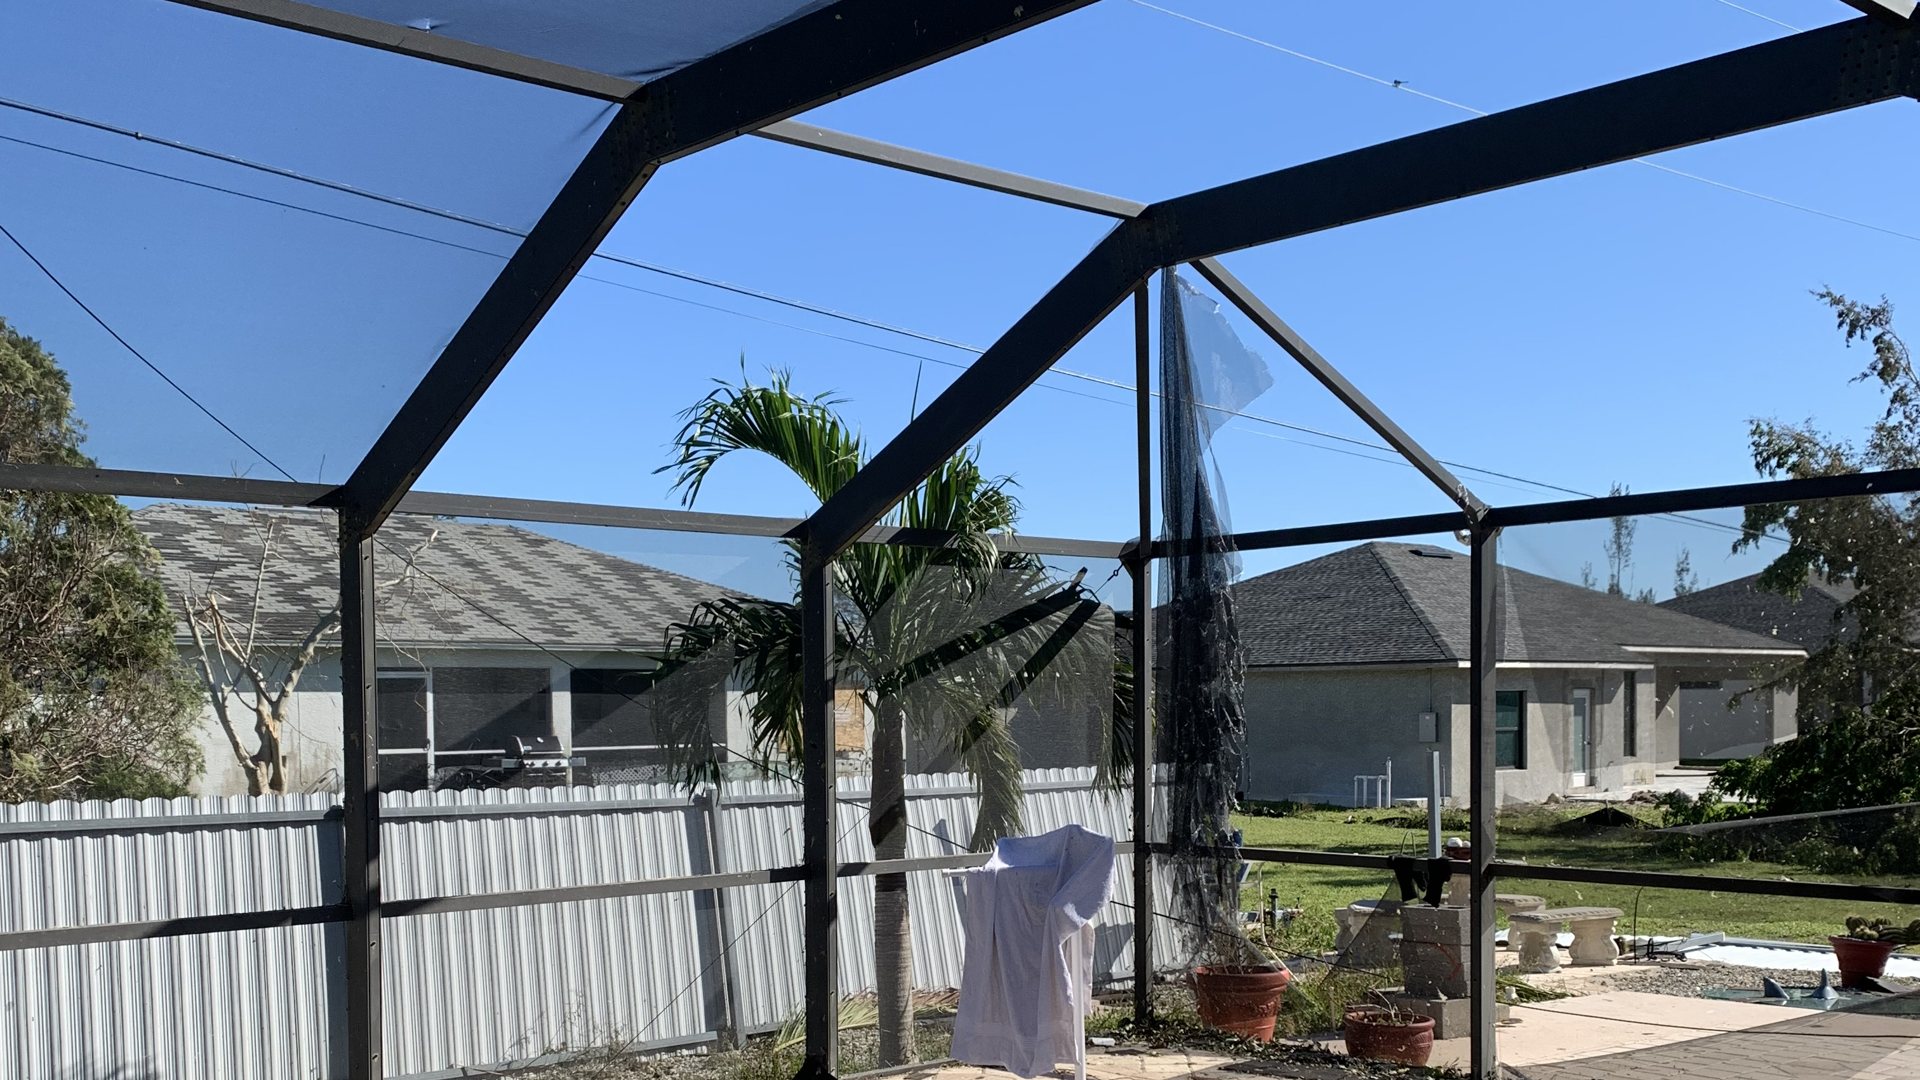
Una jaula de piscina con las mallas rotas después de un huracán en Florida
Las jaulas de piscina, las cercas y otras estructuras suelen aparecer por separado en la póliza. Revise su página de declaraciones antes de la visita del ajustador.

Respuesta corta: Desde 1851, 22 huracanes han pasado a menos de 50 millas de Hialeah, entre ellos Andrew en 1992 y Katrina y Wilma en 2005. Para una pérdida nueva por huracán en Florida, el aviso del reclamo debe darse dentro de 1 año después de la fecha de la pérdida, así que la primera llamada importa: llame primero a Homeland, antes de hablar con la aseguradora.

Los huracanes en Hialeah

Según los registros HURDAT2 del Centro Nacional de Huracanes, 65 tormentas tropicales y huracanes han pasado a menos de 50 millas de Hialeah desde 1851. 22 eran huracanes en su punto más cercano, y 9 eran huracanes mayores (categoría 3 o más).

  • Andrew (24 de agosto de 1992): pasó a unas 26 millas de Hialeah como huracán de categoría 5.
  • Katrina (26 de agosto de 2005): pasó a unas 2 millas de Hialeah como huracán de categoría 1.
  • Wilma (24 de octubre de 2005): pasó a unas 46 millas como huracán de categoría 3. Es el huracán más reciente en pasar a menos de 50 millas.
  • King (18 de octubre de 1950): pasó a cerca de 1 milla de Hialeah como huracán de categoría 4.

Una tormenta no tiene que pasar cerca para dañar Hialeah. El centro de Irma se mantuvo a más de 50 millas en 2017, y aun así el condado de Miami-Dade quedó incluido en la declaración de desastre mayor de Irma. Miami-Dade ha estado en declaraciones federales de desastre mayor (declaraciones de desastre de FEMA) por 12 huracanes: Betsy (1965), Andrew (1992), Irene (1999), Charley, Frances y Jeanne (2004), Katrina y Wilma (2005), Irma (2017), Ian y Nicole (2022) y Milton (2024). Vea el mapa completo de tormentas en nuestra página de ajustadores públicos en Hialeah.

Sus preguntas, respondidas

¿Cuánto tiempo tengo para reportar daños por huracán en Florida?
Para un reclamo nuevo o reabierto, el aviso debe darse dentro de 1 año después de la fecha de la pérdida; para un reclamo suplementario, dentro de 18 meses (Est. de Fla. §627.70132). Una demanda sobre un reclamo avisado a tiempo puede presentarse dentro de 5 años después de la fecha de la pérdida (Est. de Fla. §95.11). Para un huracán, la fecha de la pérdida es el día en que tocó tierra. Vea cómo está cada tormenta reciente en nuestra página de plazos de reclamos por tormenta.
¿Todavía puedo presentar un reclamo por el huracán Milton?
Uno nuevo, no. Milton tocó tierra el 9 de octubre de 2024, así que el plazo para un reclamo nuevo venció el 9 de octubre de 2025 y para un reclamo suplementario el 9 de abril de 2026. Un reclamo por Milton avisado a tiempo todavía se puede disputar, y se puede presentar una demanda hasta el 9 de octubre de 2029.
¿Qué tan rápido tiene que responder la aseguradora?
En Florida, la aseguradora debe acusar recibo de su reclamo dentro de 7 días y pagarlo o negarlo por escrito dentro de 60 días después del aviso del reclamo (Est. de Fla. §627.70131).
¿Cómo funciona mi deducible por huracán?
Las aseguradoras en Florida deben ofrecer deducibles por huracán de $500, 2%, 5% y 10% del límite de la vivienda, y el deducible por huracán se aplica una vez por año calendario (Est. de Fla. §627.701). Con un límite de vivienda de $300,000, un deducible de 2% es $6,000. Pruebe la calculadora en ¿Qué es un deducible por huracán?
¿Mi póliza de vivienda paga la inundación de la tormenta?
Normalmente no. El daño por inundación está excluido de la mayoría de las pólizas de vivienda estándar, así que el agua que sube es un reclamo bajo una póliza de inundación (NFIP o privada). Cuando una tormenta trae viento y agua, el daño se divide entre pólizas; vea La aseguradora dice que fue inundación, no viento.
¿La aseguradora reemplazará todo mi techo o solo lo parchará?
Depende del daño y del techo. Según el Est. de Fla. §553.844(5), cuando se repara, reemplaza o recubre el 25% o más de un techo o sección de techo, solo esa parte tiene que cumplir el código actual si el techo existente se construyó según el Código de Construcción de Florida de 2007 o posterior. Vea reparación de techos en Florida: reemplazo parcial y el código.
¿Cuánto puede cobrar un ajustador público en un reclamo por huracán?
Florida limita por ley los honorarios de los ajustadores públicos: 10% en reclamos de un estado de emergencia declarado presentados dentro de un año después de la declaración, y 20% en los demás casos (Est. de Fla. §626.854(11)). Vea honorarios de ajustadores públicos en Florida y Nueva Jersey.
¿Y si no nos ponemos de acuerdo en el monto?
El programa estatal de mediación de Florida atiende disputas residenciales de $500 o más, y la aseguradora paga al mediador (Est. de Fla. §627.7015). La tasación (appraisal) bajo su póliza es otra opción.

Preguntas frecuentes

Tengo un condominio en Hialeah. ¿Quién paga el daño del huracán?
Normalmente lo comparten dos pólizas: la póliza maestra de la asociación cubre el edificio y las áreas comunes, y su HO-6 cubre lo que la póliza maestra no cubre, como sus pertenencias y mejoras. Vea póliza maestra del condominio vs. póliza del dueño de la unidad.
¿Homeland trabaja en español?
Sí. Nuestra oficina está en Miami Lakes, junto a Hialeah, y nuestros ajustadores manejan reclamos en inglés o español, 24/7.

Llame primero a Homeland. Antes de responder a la aseguradora, firmar algo o aceptar una cifra final, llámenos 24/7 al (305) 783-3777 en Florida o al (732) 517-3777 en New Jersey. Leemos la carta en comparación con su póliza, documentamos la pérdida y presentamos el reclamo por usted. Hablamos español.

Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.

Más Artículos de Insights
Visite la sección de Artículos para ver guías escritas para propietarios de vivienda, propietarios de condominios, inquilinos, arrendadores, asociaciones y dueños de negocios que enfrentan un reclamo de seguro de propiedad.
← Volver a Artículos
¿TIENE UN RECLAMO PROPIO?

Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.

Obtenga una Revisión Gratuita de su Reclamo
Explorar Insights por Tema

Si ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.
Artículos relacionados

¿Cómo podemos ayudarle a recuperarse?

¿Todavía tiene preguntas sobre su reclamo de seguro de propiedad?

Cada pérdida y cada reclamo tienen sus propias circunstancias. Llámenos las 24 horas, los 7 días, para conversar sobre las suyas, o solicite una revisión gratuita de su reclamo.

O llame 24/7: (305) 783-3777 Florida · (732) 517-3777 Nueva Jersey. Hablamos español.

Iniciar mi reclamo