El fiscal general de Florida investiga los endosos “contra ajustadores públicos”

Ajustadores públicos con licencia que sirven a Florida y Nueva Jersey
El fiscal general de Florida, James Uthmeier, anunció el 20 de octubre de 2026 que su oficina investiga las cláusulas “contra ajustadores públicos” en pólizas de seguro de propiedad, cláusulas que pueden permitir que una aseguradora niegue todo un reclamo si el asegurado contrata a un ajustador público. La oficina pidió por citación documentos a Velocity Risk Underwriters, LLC: registros sobre su membresía en asociaciones del sector, sus comunicaciones con otras aseguradoras y cualquier acuerdo para impedir que los dueños de casa usen ajustadores públicos. “Los dueños de casa también deberían poder contratar a alguien que los defienda”, dijo Uthmeier en el anuncio. El comunicado no citó una ley específica.
Qué dice el endoso
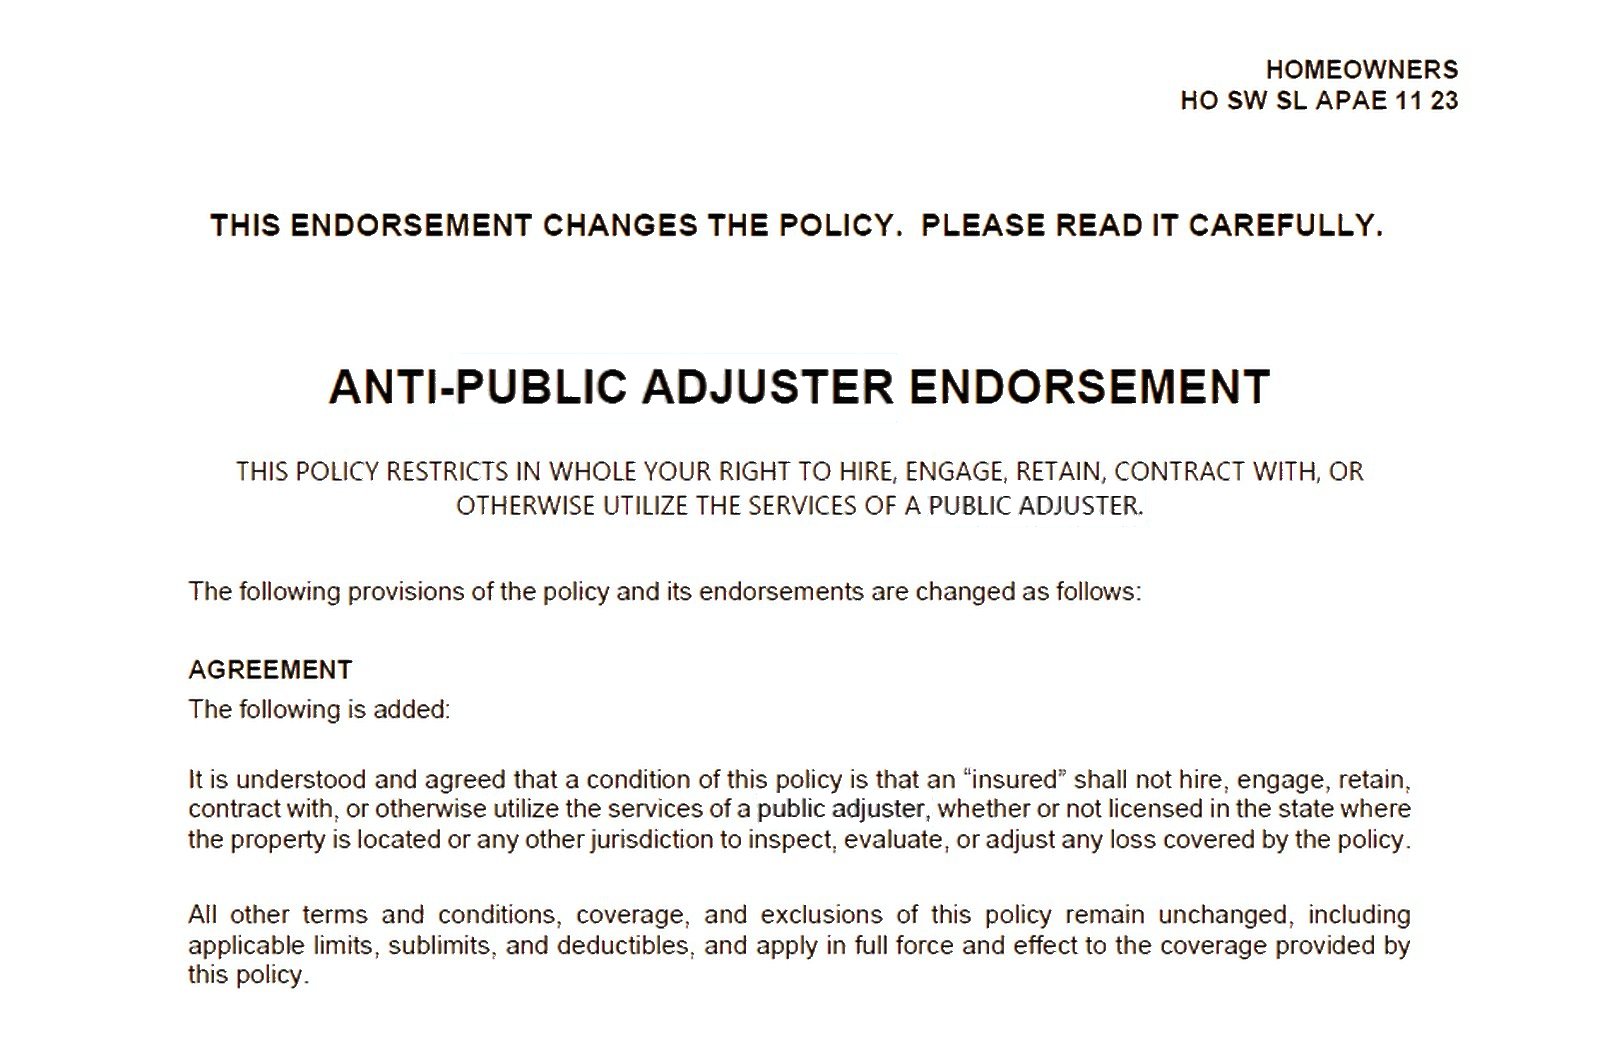
Homeland revisó una póliza de vivienda de Florida de 2026 emitida a través de Swyfft, con Benchmark Specialty Insurance Company, una aseguradora de líneas excedentes, como compañía de seguros. Su lista de formularios incluye un “Anti-Public Adjuster Endorsement” (endoso contra ajustadores públicos, formulario HO SW SL APAE 11 23). El endoso dice, en inglés, que la póliza restringe por completo su derecho a contratar o utilizar los servicios de un ajustador público, y agrega como condición que el asegurado no contratará ni utilizará los servicios de un ajustador público, tenga o no licencia en el estado donde está la propiedad o en cualquier otra jurisdicción, para inspeccionar, evaluar o ajustar cualquier pérdida cubierta por la póliza.
Velocity, en una declaración a Insurance Journal, dijo que sus pólizas con este tipo de endoso son pólizas de propiedad “no admitidas, de líneas excedentes” emitidas a asegurados comerciales, y que no escribe pólizas de vivienda personales en Florida. La póliza de Swyfft que Homeland revisó es una póliza de vivienda.
La demanda
En octubre de 2025, la Asociación de Ajustadores Públicos de Seguros de Florida (FAPIA) y la Asociación Nacional de Ajustadores Públicos de Seguros demandaron a Velocity en el Tribunal de Circuito de Miami-Dade, alegando que el endoso viola las leyes antimonopolio y de prácticas comerciales desleales. El caso sigue pendiente. Según Insurance Journal, la demanda también menciona a American Integrity Insurance, una aseguradora admitida, que ofrece un descuento en la prima a los asegurados que aceptan no usar un ajustador público.
Por qué importan las líneas excedentes
Las aseguradoras de líneas excedentes (también llamadas no admitidas, o de excedentes y líneas especiales) cubren propiedades que el mercado estándar muchas veces no acepta, como casas antiguas, casas en la costa y casas con techos viejos. Según la Ley de Líneas Excedentes de Florida, el capítulo 627 del código de seguros, que fija la mayoría de las reglas para las pólizas y tarifas de las aseguradoras admitidas, no se aplica al seguro de líneas excedentes salvo que una disposición lo diga (§626.913(4)). Así es como cláusulas como esta pueden aparecer en una póliza. El seguro de líneas excedentes también está excluido de la Asociación de Garantía de Seguros de Florida (FIGA): si una aseguradora de líneas excedentes quiebra, FIGA no paga sus reclamos (§631.52).
Qué hacer si tiene una póliza como esta
- Revise la lista “Forms and Endorsements” (formularios y endosos) en su página de declaraciones para ver si tiene un endoso contra ajustadores públicos, o un descuento en la prima ligado a no usar uno.
- Antes de comprar o renovar, pregúntele a su agente si la póliza limita su derecho a recibir ayuda externa con un reclamo, y cuánto costaría una póliza sin esa limitación.
- Si ya tiene un reclamo y su póliza tiene este endoso, llámenos antes de firmar cualquier cosa. Revisaremos su póliza y le diremos con claridad en qué podemos ayudarle, y cuándo le conviene un abogado con licencia.
Fuentes: comunicado de la Fiscalía General de Florida, 20 de octubre de 2026; Insurance Journal, 21 de octubre de 2026; Claims Journal, 23 de octubre de 2026; Insurance Journal, 3 de noviembre de 2025; Estatutos de Florida §626.913 y §631.52; formulario de póliza de vivienda HO SW SL APAE 11 23.
Este artículo informa sobre registros públicos y noticias al 23 de octubre de 2026. Es información general, no asesoría legal; la demanda y la investigación descritas siguen en curso.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su Reclamo