Reclamos de seguro de propiedad en Florida en cifras: lo que muestra el informe estatal de 2026

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: Las aseguradoras de Florida cerraron 456,200 reclamos de propiedad residencial en 2025 y pagaron $10 mil millones en indemnización por ellos. El 12.1% de esos reclamos fueron litigados, y la litigación alcanzó el 27.3% en los condados de Broward, Miami-Dade y Palm Beach. El reclamo mediano se reportó 10 días después de la pérdida y se cerró 30 días después de eso. Cada cifra de esta página proviene del Informe de Estabilidad del Seguro de Propiedad (1 de julio de 2026) de la Oficina de Regulación de Seguros de Florida (OIR), presentado conforme al §627.7154.
De dónde salen estas cifras
Desde 2022, toda aseguradora que suscribe seguros de propiedad residencial en Florida debe presentar un Informe anual del Ciclo de Vida de los Reclamos de Propiedad conforme al §624.424(11), que cubre cada reclamo que cerró en el año calendario. La OIR compila las presentaciones en un informe a la Legislatura dos veces al año. El informe del 1 de julio de 2026 cubre los reclamos cerrados durante 2025: se notificó a 600 compañías, 170 presentaron datos y la OIR multó a cuatro aseguradoras con un total de $40,500 por presentarlos tarde. Los datos de reclamos individuales son confidenciales; lo que sigue son las cifras estatales que publica el informe.
El año de reclamos 2025 en seis cifras
| Medida | Cifra de 2025 (reclamos cerrados en 2025) |
|---|---|
| Reclamos cerrados | 456,200 |
| Reclamos litigados | 53,413 (el 12.1% de los reclamos con estado de litigio conocido) |
| Reclamos no litigados | 387,931 |
| Indemnización pagada | $10 mil millones |
| Gastos de ajuste de pérdidas (LAE) pagados | $1.7 mil millones |
| LAE promedio por reclamo | $15,257 en reclamos litigados; $2,044 en reclamos no litigados |
Cuánto tarda un reclamo en Florida
En todos los peligros, los asegurados reportaron su pérdida a la aseguradora un promedio de 65 días después de ocurrida; la mediana fue de 10 días. Las aseguradoras tardaron luego un promedio de 66 días en cerrar el reclamo, con una mediana de 30 días. El §627.70131(7)(a) exige que la aseguradora pague o niegue un reclamo, o parte de él, dentro de los 60 días de recibir el aviso, salvo que intervengan factores fuera de su control, y que explique por escrito el fundamento de cualquier pago, negación o negación parcial.
Tasa de litigación por peligro
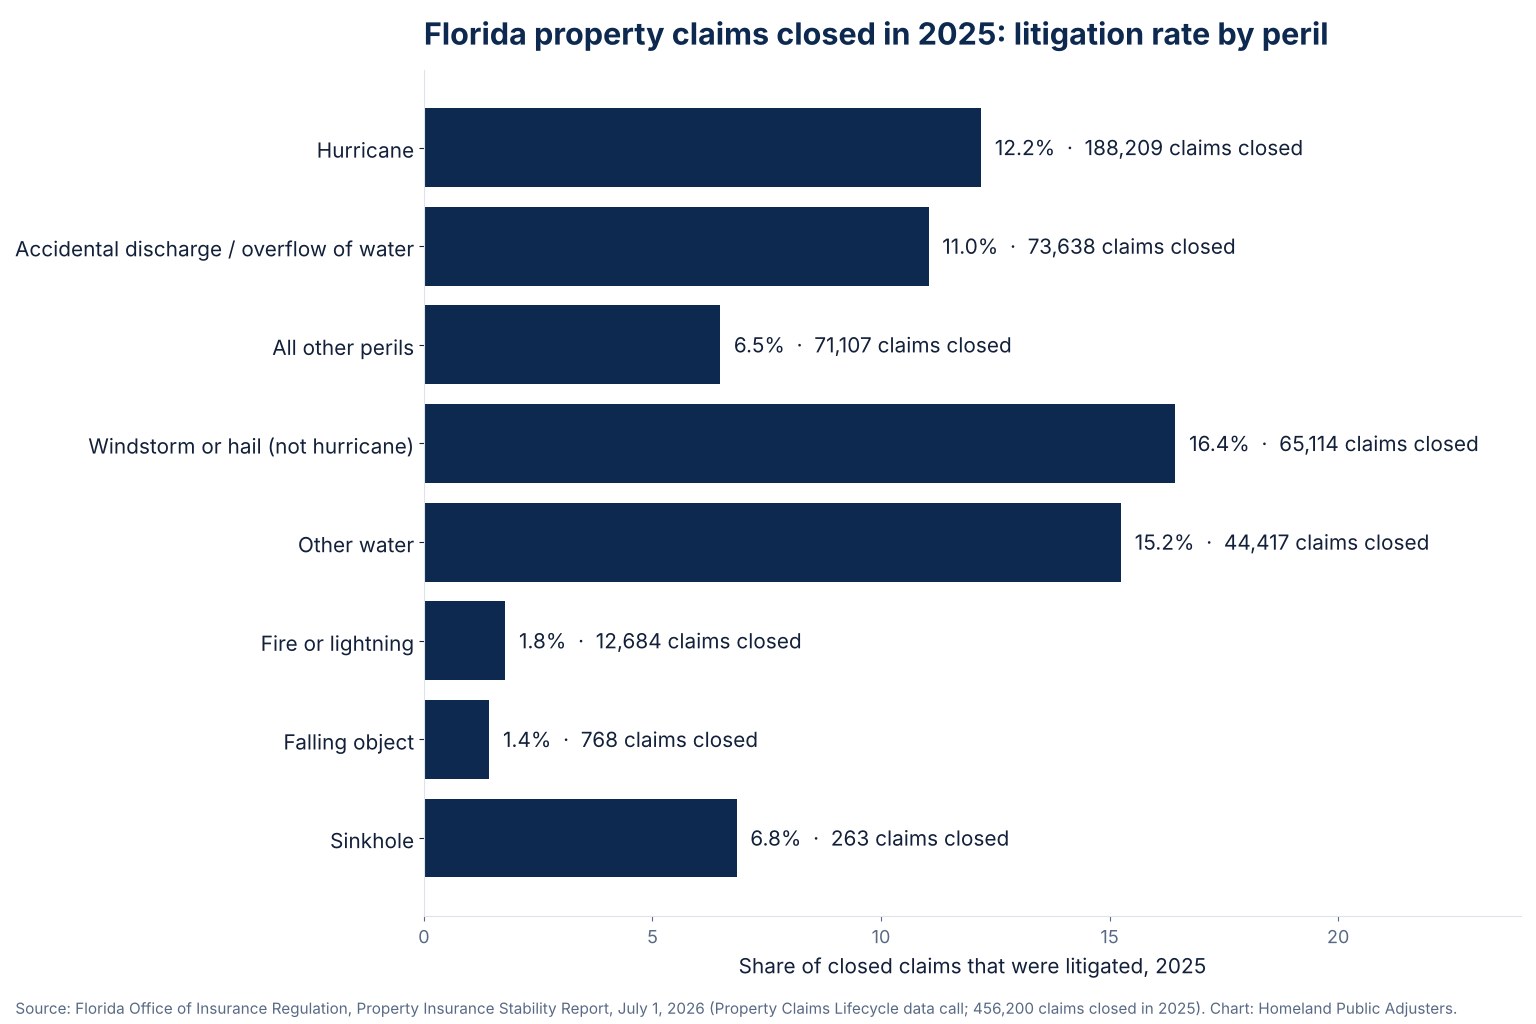
La proporción de reclamos cerrados que terminaron en litigio varió mucho según la causa de la pérdida:
| Peligro | Reclamos cerrados en 2025 | Litigados | No litigados |
|---|---|---|---|
| Huracán | 188,209 | 12.19% | 84.87% |
| Descarga accidental o desbordamiento de agua | 73,638 | 11.04% | 84.85% |
| Todos los demás peligros | 71,107 | 6.48% | 89.69% |
| Viento o granizo (distinto de huracán) | 65,114 | 16.44% | 80.65% |
| Otros daños de agua | 44,417 | 15.25% | 82.55% |
| Incendio o rayo | 12,684 | 1.78% | 93.23% |
| Objeto que cae | 768 | 1.43% | 90.63% |
| Sumidero | 263 | 6.84% | 91.25% |
El resto de cada fila tenía un estado de litigio desconocido. Los reclamos por huracán fueron el 41% de todo lo cerrado en 2025, reflejo de las tormentas de 2024 que aún avanzan por el sistema; el informe señala que muchos reclamos por huracán de años actuales y anteriores se reportaron en los datos de reclamos cerrados de 2025.
Litigación por región
| Región | Pólizas vigentes | Reclamos litigados | Reclamos no litigados | Proporción litigada |
|---|---|---|---|---|
| Condados de Palm Beach, Broward y Miami-Dade | 1,687,888 | 20,407 | 54,422 | 27.27% |
| Condados de Seminole, Orange, Lake y Osceola | 959,900 | 7,436 | 45,639 | 14.01% |
| Todos los demás condados | 5,059,264 | 25,570 | 287,870 | 8.16% |
| Todo el estado | 7,707,052 | 53,413 | 387,931 | 12.10% |
Los tres condados del sur de Florida concentran el 22% de las pólizas del estado y produjeron el 38% de sus reclamos litigados. Un reclamo en Miami-Dade, Broward o Palm Beach tuvo más de tres veces la probabilidad de terminar en una demanda que un reclamo en otra parte del estado.
Lo que pagaron los reclamos litigados, en comparación con los no litigados
El informe desglosa la indemnización promedio por peligro, por si el reclamo fue litigado o no, y por el tiempo que tardó en cerrarse. Para los reclamos cerrados dentro de 60 días, la brecha es constante:
| Peligro (cerrados en menos de 61 días) | Indemnización promedio, litigados | Indemnización promedio, no litigados | LAE promedio, litigados | LAE promedio, no litigados |
|---|---|---|---|---|
| Huracán | $47,391 | $19,424 | $15,277 | $2,160 |
| Descarga accidental / desbordamiento de agua | $24,945 | $8,510 | $15,731 | $984 |
| Otros daños de agua | $32,750 | $8,952 | $9,693 | $1,748 |
| Viento o granizo (no huracán) | $29,863 | $10,858 | $10,256 | $1,113 |
| Incendio o rayo | $97,470 | $31,961 | $12,342 | $1,460 |
| Todos los demás peligros | $37,239 | $5,475 | $11,622 | $1,331 |
Quién asegura las viviendas de Florida: el mercado voluntario y Citizens
Al 31 de marzo de 2026, las aseguradoras del mercado voluntario suscribieron el 98.07% de las pólizas de propietarios de vivienda en Florida y Citizens Property Insurance Corporation suscribió el 1.93%. La distribución es muy distinta para la cobertura solo de viento:
| Tipo de póliza, 1er trimestre de 2026 | Mercado voluntario | Citizens | Total de pólizas |
|---|---|---|---|
| Propietarios de vivienda multirriesgo | 4,111,620 (98.95%) | 43,473 (1.05%) | 4,155,093 |
| Propietarios de vivienda solo viento | 28,245 (42.67%) | 37,953 (57.33%) | 66,198 |
| Dueños de unidades de condominio multirriesgo | 916,479 (98.35%) | 15,413 (1.65%) | 931,892 |
| Dueños de unidades de condominio solo viento | 4,900 (25.47%) | 14,340 (74.53%) | 19,240 |
El informe también señala que los reclamos de 2024 de las aseguradoras de propiedad domésticas de Florida se desarrollaron favorablemente en unos $377 millones después de un año, lo que la OIR interpreta como señal de que las reformas legislativas de 2022–2023 están reduciendo los costos de los reclamos.
Primas promedio de propietarios de vivienda y condominio en cada condado de Florida
La OIR calcula la prima promedio por condado a partir del Informe de Inteligencia de Mercado: prima total dividida entre pólizas vigentes, por separado para pólizas con y sin cobertura de viento. Son promedios de todas las compañías, valores asegurados y deducibles; su prima será distinta. Datos al 31 de marzo de 2026. La prima promedio de propietarios de vivienda con cobertura de viento bajó en 51 condados respecto al informe de enero de 2026.
| Condado | Propietarios de vivienda, con viento | Propietarios de vivienda, sin viento | Dueños de unidades de condominio, con viento | Dueños de unidades de condominio, sin viento |
|---|---|---|---|---|
| Alachua | $2,525 | $1,804 | $977 | $606 |
| Baker | $2,346 | $2,913 | N/A | N/A |
| Bay | $3,465 | $1,577 | $1,393 | $928 |
| Bradford | $2,623 | $1,950 | $1,005 | N/A |
| Brevard | $3,532 | $1,975 | $1,454 | $994 |
| Broward | $6,136 | $3,008 | $1,816 | $1,317 |
| Calhoun | $3,122 | $2,649 | N/A | N/A |
| Charlotte | $3,160 | $1,661 | $1,394 | $933 |
| Citrus | $2,456 | $1,560 | $1,105 | $614 |
| Clay | $2,540 | $2,047 | $962 | $563 |
| Collier | $5,534 | $3,169 | $2,271 | $1,566 |
| Columbia | $2,557 | $2,118 | $971 | $331 |
| DeSoto | $3,421 | $2,167 | $1,088 | $547 |
| Dixie | $2,748 | $1,559 | $1,117 | $499 |
| Duval | $2,786 | $2,095 | $1,054 | $1,047 |
| Escambia | $3,702 | $1,670 | $1,836 | $1,060 |
| Flagler | $2,488 | $1,641 | $1,310 | $1,039 |
| Franklin | $5,221 | $1,954 | $1,563 | $1,400 |
| Gadsden | $2,723 | $2,226 | N/A | N/A |
| Gilchrist | $2,513 | $1,872 | N/A | N/A |
| Glades | $3,477 | $2,019 | $1,117 | N/A |
| Gulf | $3,752 | $1,612 | $1,747 | $886 |
| Hamilton | $2,711 | $2,044 | N/A | N/A |
| Hardee | $3,376 | $2,246 | N/A | N/A |
| Hendry | $2,999 | $1,983 | $1,329 | $878 |
| Hernando | $2,360 | $1,985 | $1,063 | $630 |
| Highlands | $2,736 | $1,599 | $1,082 | $615 |
| Hillsborough | $3,525 | $2,676 | $1,353 | $799 |
| Holmes | $2,942 | $2,560 | N/A | N/A |
| Indian River | $4,334 | $2,744 | $2,086 | $1,424 |
| Jackson | $2,851 | $2,300 | N/A | N/A |
| Jefferson | $2,782 | $2,083 | N/A | N/A |
| Lafayette | $2,903 | $1,649 | N/A | N/A |
| Lake | $2,650 | $1,988 | $1,092 | $768 |
| Lee | $3,576 | $2,119 | $1,494 | $1,061 |
| Leon | $2,538 | $1,710 | $846 | $441 |
| Levy | $2,698 | $1,634 | $1,437 | $637 |
| Liberty | $2,880 | $1,872 | N/A | N/A |
| Madison | $2,735 | $1,482 | N/A | N/A |
| Manatee | $3,181 | $1,859 | $1,368 | $992 |
| Marion | $2,191 | $1,766 | $1,081 | $539 |
| Martin | $5,899 | $2,471 | $1,765 | $887 |
| Miami-Dade | $5,975 | $3,779 | $2,801 | $1,764 |
| Monroe | $7,863 | $1,871 | $3,474 | $1,323 |
| Nassau | $3,051 | $1,608 | $1,809 | $1,209 |
| Okaloosa | $3,889 | $1,889 | $1,729 | $991 |
| Okeechobee | $3,730 | $1,973 | $1,476 | $696 |
| Orange | $3,610 | $2,565 | $1,295 | $838 |
| Osceola | $2,940 | $2,433 | $1,278 | $967 |
| Palm Beach | $6,323 | $3,175 | $2,311 | $1,703 |
| Pasco | $2,756 | $1,917 | $994 | $663 |
| Pinellas | $4,063 | $2,034 | $1,399 | $913 |
| Polk | $2,767 | $2,185 | $1,149 | $787 |
| Putnam | $2,621 | $1,768 | $995 | N/A |
| Santa Rosa | $3,512 | $1,951 | $1,872 | $927 |
| Sarasota | $3,457 | $1,482 | $1,759 | $1,052 |
| Seminole | $3,545 | $2,372 | $1,202 | $785 |
| St. Johns | $2,883 | $2,055 | $1,329 | $1,047 |
| St. Lucie | $3,491 | $1,932 | $1,582 | $1,060 |
| Sumter | $2,105 | $1,352 | $1,025 | N/A |
| Suwannee | $2,749 | $1,783 | $683 | N/A |
| Taylor | $2,698 | $1,300 | $1,090 | N/A |
| Union | $2,667 | $3,475 | N/A | N/A |
| Volusia | $2,808 | $1,637 | $1,170 | $873 |
| Wakulla | $2,292 | $1,956 | $1,087 | $907 |
| Walton | $5,409 | $1,891 | $2,031 | $1,208 |
| Washington | $2,871 | $2,628 | N/A | N/A |
El condado de Monroe (los Cayos) tiene la prima promedio de propietarios de vivienda con cobertura de viento más alta, con $7,863, seguido de Palm Beach ($6,323), Broward ($6,136), Miami-Dade ($5,975) y Martin ($5,899). Sumter ($2,105) y Marion ($2,191) son los más bajos. N/A significa que no había pólizas vigentes de ese tipo en el condado.
Qué significa esto si usted tiene un reclamo
Tres cosas de estos datos le importan al asegurado. Primero, el plazo de 60 días del §627.70131 es real y las aseguradoras en su mayoría lo cumplen: el reclamo mediano se cierra en 30 días, así que un reclamo que se alarga más de 60 días sin una explicación por escrito está fuera de la norma y amerita una consulta por escrito. Segundo, el plazo de un año para reportar atrapa a la larga cola: si sospecha daños de una tormenta de hace meses, repórtelos ahora. Tercero, la litigación es la vía costosa para todos; el reclamo suplementario, la mediación del DFS (§627.7015) y la tasación (appraisal) suelen venir primero, y un reclamo documentado es lo que hace que cada una funcione. Homeland se encarga de esa documentación para asegurados en toda Florida; si usted tiene un reclamo abierto o cerrado, la revisión es gratuita.
Homeland atiende reclamos de propiedad en Miami, el condado de Broward, el condado de Palm Beach y Orlando, las regiones donde este informe muestra que las disputas son más comunes.
Preguntas frecuentes
¿Cuántos reclamos de seguro de propiedad se presentaron en Florida en 2025?
¿Qué porcentaje de los reclamos de seguro en Florida se litigan?
¿Cuánto tarda un reclamo de seguro en Florida?
¿Cuál es la prima promedio del seguro de propietarios de vivienda en Florida por condado?
¿Qué proporción de los propietarios de vivienda en Florida están asegurados por Citizens?
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.